خلاصه این درس در یک دقیقه
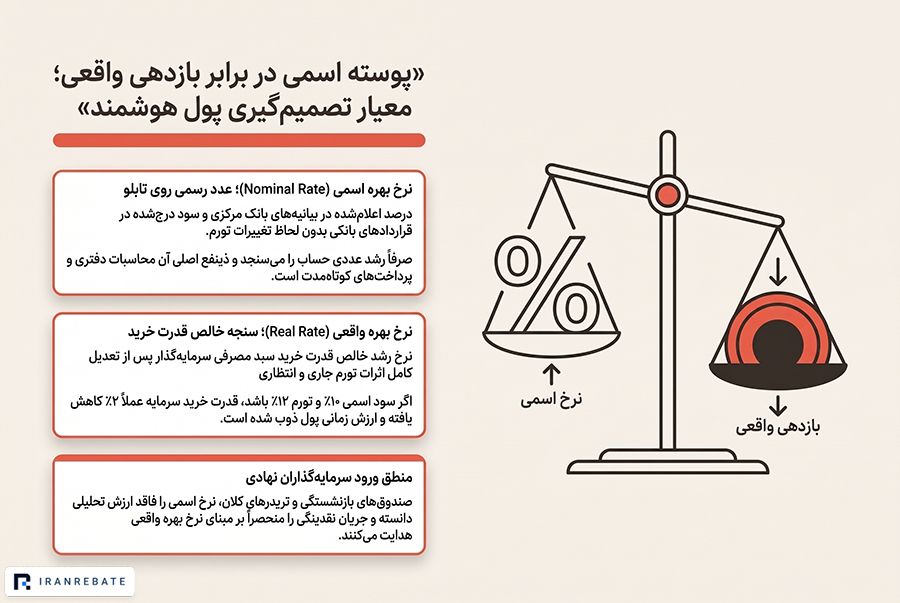
نرخ بهره اسمی (Nominal Interest Rate) درصد بازدهی درجشده در قراردادها و بیانیههای رسمی بانکهای مرکزی بدون کسر تورم است، در حالی که نرخ بهره واقعی (Real Interest Rate) بازدهی خالص سرمایه پس از تعدیل با کاهش قدرت خرید را نشان میدهد.
بر پایه رابطه فیشر (Fisher Effect)، نرخ بهره واقعی از تفریق تورم انتظاری از نرخ اسمی به دست میآید. در بازار فارکس، تصمیمات فدرال رزرو، نوسانات بازده واقعی اوراق قرضه آمریکا (Real Yields) و مسیر جریان سرمایه بینالمللی با نرخ واقعی همبستگی مستقیم دارند؛ از این رو، بالا بودن نرخ اسمی در شرایط بازدهی منفی نرخ بهره، مانع فرار سرمایه و سقوط ارزش پول ملی نخواهد شد.
نرخ بهره اسمی چیست و چه فرقی با نرخ بهره واقعی دارد؟
برای سنجش منطق حاکم بر ارزش زمانی پول و نرخ بهره، اول باید به سازوکار درج ارقام در سیستم بانکی توجه کنیم. هنگامی که یک نهاد مالی یا بانک مرکزی در بیانیههای خود درصدی را به عنوان سود سپرده یا بهای استقراض منتشر میکند، با نرخ بهره اسمی مواجه هستیم.
نرخ بهره اسمی عبارت است از: «میزان بازدهی یا هزینه پولی استقراض به ازای هر واحد پول در یک بازه زمانی معین، بدون در نظر گرفتن تغییرات در شاخص سطح عمومی قیمتها و کاهش قدرت خرید». باید گفت که نرخ بهره اسمی رقمی است مکتوب و رسمی که فقط رشد اسمی وجوه نقدی شما را میسنجد، بی آنکه مشخص کند این دارایی در پایان دوره توان خرید چه مقدار کالا و خدمات را خواهد داشت.

در مقابل، نرخ بهره واقعی حقیقت اقتصادی سبد دارایی را آشکار میکند. تعریف رسمی نرخ بهره واقعی عبارت است از: «نرخ رشد خالص قدرت خرید یک دارایی پس از کسر و تعدیل کامل نرخ تورم طی دوره معین سرمایهگذاری».
ارزش پایدار پول در تعداد صفرهای مندرج در حساب خلاصه نمیشود، بلکه به قدرت مبادله آن وابسته است. اگر سود دریافتی از سپرده بانکی شما طی یک سال ۱۰ درصد باشد، اما در همان مدت میانگین قیمت کالاها ۱۲ درصد بالا رفته باشد، قدرت خرید شما عملاً تحلیل رفته است.
به همین علت، تحلیلگران کلان اقتصادی و معاملهگران نهادی، نرخهای اسمی را تنها یک لایه ظاهری دانسته و برای تحلیل بنیادین بازده واقعی اوراق قرضه و ارزشگذاری ارزها، نرخ تعدیلشده با تورم را مبنا قرار میدهند.
معادله فیشر؛ نحوه محاسبه نرخ بهره واقعی
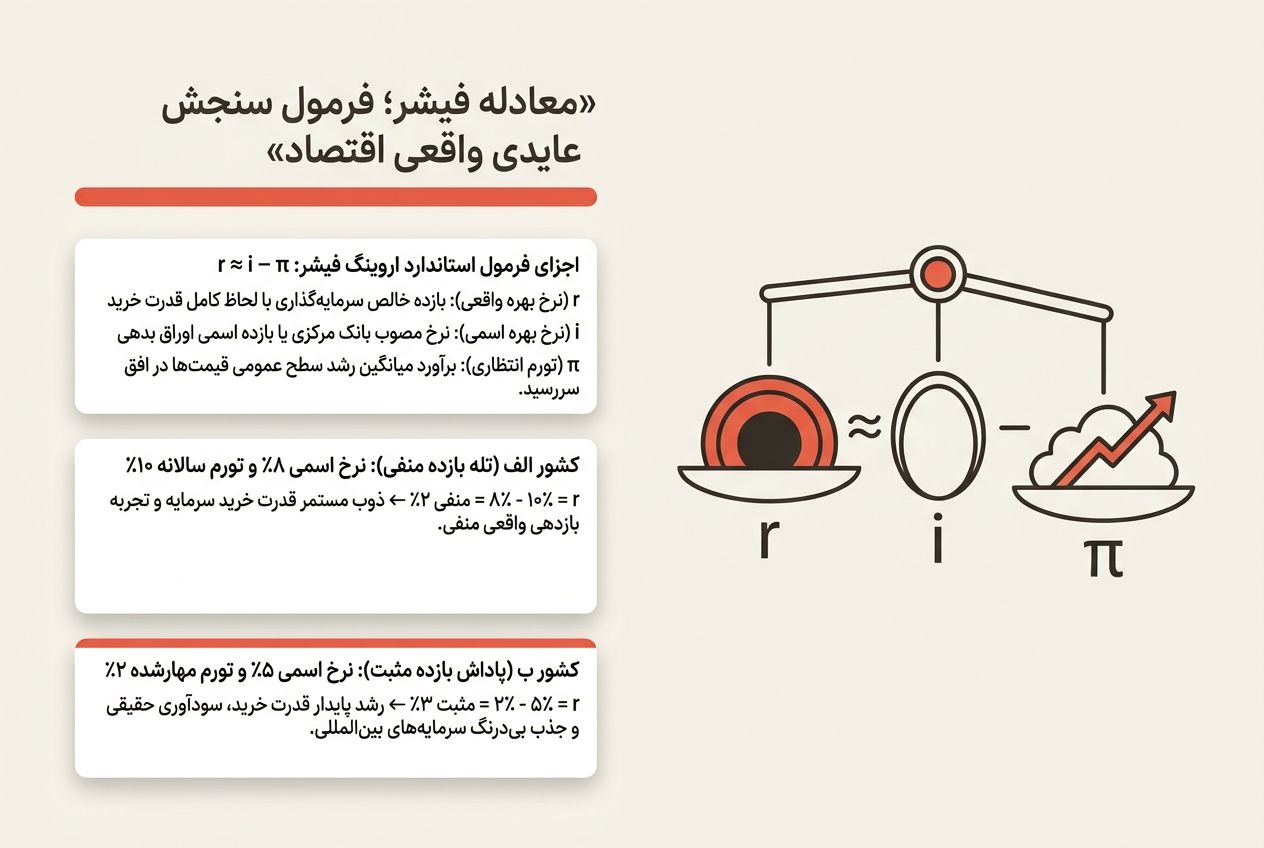
پل ریاضی و ساختاری میان این متغیرها توسط اقتصاددان نامدار، اروینگ فیشر، تدوین شد که به معادله فیشر نرخ بهره یا Fisher Effect شهرت دارد. شکل تقریبی و استاندارد این رابطه در تحلیلهای اقتصادی به صورت زیر بیان میشود:
r ≈ i – π
اجزای این فرمول به شرح زیر تعریف میشوند:
- r (نرخ بهره واقعی): بازده خالص سرمایهگذاری با لحاظ قدرت خرید.
- i (نرخ بهره اسمی): نرخ مصوب بانک مرکزی (Central Bank Policy Rate) یا بازده اسمی اوراق بدهی.
- π (تورم انتظاری): برآورد میانگین رشد سطح قیمتها (Inflation Expectations) در افق سررسید دارایی.

مقایسه سناریومحور دو اقتصاد فرضی:
- کشور الف: نرخ بهره اسمی برابر با ۸٪ و نرخ تورم سالانه برابر با ۱۰٪ است:
r = 8% - 10% = -2% (تجربه بازدهی منفی نرخ بهره و آب شدن قدرت خرید سرمایه). - کشور ب: نرخ بهره اسمی برابر با ۵٪ و نرخ تورم تحت کنترل روی سطح ۲٪ است:
r = 5% - 2% = +3% (ثبت بازده واقعی مثبت و رشد پایدار قدرت خرید).
نتیجهگیری روشن است، سرمایه بینالمللی بیدرنگ کشور «ب» را انتخاب میکند؛ چرا که برخلاف کشور «الف»، عایدی اقتصادی حقیقی خلق میکند.
کاربرد نرخ بهره واقعی در تحلیل فاندامنتال فارکس
در بازارهای ارزی، تراز پرداختها و قدرت برابری ارزها از کانالهای زیر به صورت مستقیم تحت تاثیر بازده واقعی قرار میگیرند:
- جهت حرکت جریان سرمایه بینالمللی (Hot Money): سرمایههای سیال جهانی همواره به دنبال مقاصدی با بالاترین بازدهی تعدیلشده با ریسک و تورم هستند. ورود این نقدینگی برای خرید اوراق با بازده واقعی مثبت، تقاضای تبدیل به ارز محلی را تشدید کرده و به تقویت نرخ ارز میانجامد؛ اصلی که بنیان محاسباتی استراتژی را شکل میدهد.
- رابطه بازده اوراق (TIPS) آمریکا با شاخص دلار (DXY): اوراق قرضه مصون از تورم خزانهداری آمریکا یا TIPS منعکسکننده خالص بازده واقعی اقتصاد ایالات متحده هستند. دادههای آماری بانک فدرال رزرو سنت لوئیس یا FRED نشان میدهد که افزایش بازده واقعی اوراق ۱۰ ساله آمریکا، همبستگی مستقیم و نیرومندی با جهش شاخص دلار ایجاد میکند؛ زیرا نگهداری دارایی دلاری عایدی واقعی بالاتر از تورم خلق مینماید.
- وضعیت نرخ بهره واقعی منفی و افت پول ملی: سبقت گرفتن تورم از نرخ اسمی، نگهداری ارز ملی را معادل ضرر قطعی میسازد. در این وضعیت، سرمایهگذاران داراییهای متکی به آن پول را فروخته و به سمت ذخایر ضدتورمی فاقد سود اسمی نظیر طلا یا ارزهای دارای بازده واقعی بالاتر فرار میکنند.
چرا در نظر گرفتن صرف نرخ بهره اسمی یک تله تحلیلی است؟
اتکا به قاعده سطحی «افزایش نرخ بهره اسمی همواره موجب صعود ارز میشود»، از خطاهای متداول معاملهگران است. دو تجربه تاریخی معاصر این مغالطه را به وضوح اثبات میکنند:
مطالعه موردی: ترکیه (۲۰۲۳ تا ۲۰۲۴)
بانک مرکزی ترکیه نرخ بهره اسمی بازخرید یکهفتهای را طی چند مرحله تهاجمی از ۸.۵٪ به ۵۰٪ رساند. با این وجود، به علت صعود تورم مصرفکننده تا سطوح ۶۰ الی ۷۵ درصد، نرخ بهره واقعی عمیقاً در قلمرو منفی (حدود منفی ۱۰ تا منفی ۲۰ درصد) ماند. در نتیجه، ارزش لیر روند نزولی خود را حفظ کرد؛ چرا که پرداخت سود ۵۰ درصدی در برابر افت ۷۰ درصدی قدرت خرید، منطق اقتصادی جذب سرمایه را تامین نمیکرد. سرنوشت پزو آرژانتین با نرخهای اسمی فراتر از ۱۰۰ درصد و تورمهای سنگینتر نیز نمونه مشابه دیگری است.
مثال واقعی: ثبات فرانک سوئیس با نرخ بهره صفر
بانک ملی سوئیس (SNB) سالها نرخهای اسمی صفر یا حتی منفی را اعمال میکرد، ولی فرانک همواره یکی از باصلابتترین ارزهای جهان ماند. دلیل این پایداری، حفظ تورم سوئیس در محدوده نزدیک به صفر بود. بنابراین بازده واقعی فرانک دچار فرسایش شدید نمیشد و ریسک نزول قدرت خرید سرمایهگذاران را تهدید نمیکرد.
تمرین تحلیلی: چرخه نرخ بهره فدرال رزرو
سناریوی تاریخی واقعی (فدرال رزرو): در پاییز سال ۲۰۲۲، فدرال رزرو آمریکا نرخ بهره سیاستی را تا نزدیکی ۴.۰۰٪ بالا برد، در حالی که تورم سالانه مصرفکننده حدود ۷.۷٪ بود (نرخ بهره واقعی: منفی ۳.۷٪). در نقطه مقابل، در اواخر سال ۲۰۲۳، نرخ اسمی فدرال رزرو به ۵.۵۰٪ رسید، در حالی که تورم سالانه تا محدوده ۳.۲٪ فروکش کرده بود (نرخ بهره واقعی: مثبت ۲.۳٪).
صورت تمرین: با تکیه بر فرمول فیشر و رابطه اوراق TIPS، تحلیل کنید که چرا پایداری روند صعودی شاخص دلار (DXY) در نیمه دوم ۲۰۲۳ باکیفیتتر از رشدهای پرنوسان اوایل ۲۰۲۲ بود؟ این جابهجایی از نرخ واقعی منفی به نرخ واقعی مثبت، چه اثری بر هزینه فرصت نگهداری طلا بر جای گذاشت؟
پاسخ تحلیلی خود را در بخش کامنتها بنویسید تا همراه یکدیگر آن را بررسی و رفع اشکال کنیم.
آنچه در این درس آموختیم
آموزش این درس نشان داد که عدد اعلامی نرخ بهره در بیانیههای بانک مرکزی تنها یک روی سکه است. برای ارزشگذاری ارزها و فهم رفتار سرمایهگذاران بزرگ، باید نرخ تورم انتظاری را از نرخ بهره اسمی کسر کرد تا بازده واقعی عایدی داراییها مشخص شود. ارز کشورهایی که موفق به ارائه بازدهی واقعی مثبت، مدیریت انتظارات تورمی و ثبات اقتصادی میشوند، همواره جریانهای مالی بینالمللی را به خود جذب میکنند.
حالا که میدانید تفاوت نرخ بهره اسمی و واقعی چیست، در درس بعدی از آکادمی ایران ریبیت به سراغ بررسی گزارش NFP خواهیم رفت.


 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید

