خلاصه درس در یک دقیقه
Risk-on و Risk-off دو رژیم مهم بازار هستند که جهت جریان سرمایه را نشان میدهند. در Risk-on، سرمایهگذاران به رشد و ثبات امیدوارند و به سمت سهام، کالاها و ارزهای پرریسک مانند AUD و NZD میروند.
در Risk-off، ترس و نااطمینانی باعث کاهش موقعیتهای پرریسک، کاهش اهرم و حرکت سرمایه به سمت نقدینگی و داراییهای امن میشود؛ دلار، ین و فرانک معمولاً از این وضعیت حمایت میگیرند. برای تشخیص رژیم بازار باید چند شاخص مانند S&P 500، VIX، بازده اوراق، اسپرد اعتباری، طلا و ارزهای مختلف را همزمان بررسی کرد.
نکته مهم این است که علت ریسکگریزی اهمیت دارد؛ شوک رشد و شوک تورمی میتوانند رفتار متفاوتی در ارزها ایجاد کنند.
مفهوم ریسکپذیری و ریسکگریزی در بازارهای مالی
در بازارهای مالی، دو رژیم رفتاری غالب وجود دارد که جهتگیری جریان سرمایه را تعیین میکند.
وضعیت Risk-on یا ریسکپذیری
این رژیم زمانی شکل میگیرد که سرمایهگذاران به رشد اقتصادی و ثبات بازارها خوشبین هستند. از نظر علمی، اشتهای ریسک به میزان تمایل سرمایهگذاران برای خرید داراییهای پرنوسان در ازای دریافت بازدهی بالاتر گفته میشود. در این حالت، سرمایه از پناهگاههای امن خارج شده و وارد بازارهای سهام، ارزهای بازارهای نوظهور و کالاها میشود.
وضعیت Risk-off یا ریسکگریزی
این رژیم زمانی رخ میدهد که ترس و نااطمینانی بر بازار مسلط میشود. مفهوم ریسکگریزی به تمایل سرمایهگذاران برای کاهش مواجهه با داراییهای پرخطر و تمرکز بر حفظ اصل سرمایه اشاره دارد.

تفاوت «ریسک بازار» با «وضعیت اقتصاد»
یک نکته کلیدی در اینجا وجود دارد: تفاوت «ریسک بازار» با «خوب یا بد بودن اقتصاد». ممکن است اخبار اقتصادی ضعیفی منتشر شود، اما بازار در وضعیت Risk-on قرار بگیرد. چرا؟ زیرا بازار به خود خبر واکنش قطعی نشان نمیدهد، بلکه پیامد آن را ارزیابی میکند.
برای مثال، در طول سالهای پس از بحران مالی ۲۰۰۸، انتشار دادههای ضعیف از اقتصاد آمریکا اغلب باعث رشد بازار سهام میشد. دلیل این رفتار آن بود که معاملهگران میدانستند داده ضعیف، بانک مرکزی (فدرال رزرو) را مجبور میکند سیاست چاپ پول و نرخ بهره نزدیک به صفر را ادامه دهد؛ و پول ارزان همیشه محرک وضعیت Risk-on است.
جریان سرمایه در شرایط ریسکپذیری و ریسکگریزی
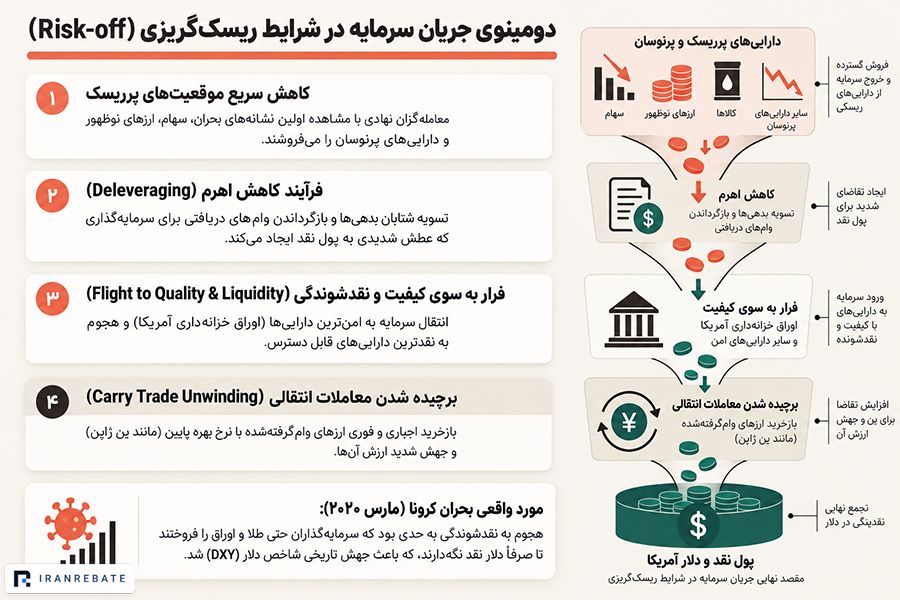
وقتی بازار از حالت عادی به فاز Risk-off تغییر میکند، یک دومینوی مشخص در بازارهای مالی جهانی به راه میافتد:
- کاهش موقعیتهای پرریسک: معاملهگران نهادی با مشاهده اولین نشانههای بحران، داراییهای پرنوسان خود را میفروشند.
- کاهش اهرم: در ادبیات مالی، این مفهوم به معنای تسویه بدهیها و بازگرداندن وامهای گرفتهشده برای سرمایهگذاری است. این کار نیاز شدیدی به پول نقد ایجاد میکند.
- فرار به سوی کیفیت و فرار به سوی نقدشوندگی: سرمایهگذاران پول خود را به امنترین داراییهای ممکن (مانند اوراق قرضه خزانهداری آمریکا) منتقل میکنند. همزمان، تقاضا برای داراییهایی که سریعاً به پول نقد تبدیل میشوند به شدت بالا میرود.
- برچیده شدن معاملات کری ترید: در دوران ریسکپذیری، سرمایهگذاران ارزهایی با نرخ بهره پایین (مانند ین) را وام میگیرند تا ارزهای پربازده را بخرند. در شرایط ریسکگریزی، این معاملات باید به سرعت بسته شوند؛ در نتیجه سرمایهگذاران مجبورند آن ارز وامگرفتهشده را به سرعت بازخرید کنند که باعث رشد ناگهانی ارزش آن میشود.
پدیده فرار به سوی نقدشوندگی در بحرانها
برای نمونه، در فوریه و مارس ۲۰۲۰ و با شیوع جهانی کرونا، بازارها وارد یک فاز Risk-off شدید شدند. در آن مقطع، پدیده «فرار به سوی نقدشوندگی» به حدی بود که سرمایهگذاران حتی طلا و اوراق قرضه را میفروختند تا صرفاً دلار آمریکا (پول نقد) در اختیار داشته باشند. این اتفاق باعث جهش شدید شاخص دلار (DXY) در آن بازه زمانی شد.
معرفی ارزهای امن و ارزهای پرریسک در فارکس
رفتار ارزها در این دو رژیم معاملاتی به ساختار اقتصاد کشور صادرکننده بستگی دارد.
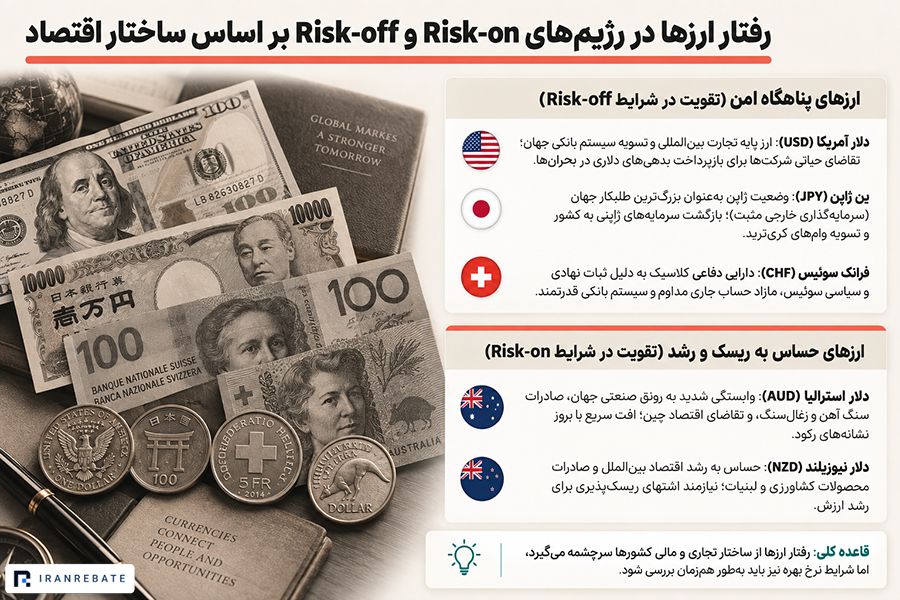
1. دلار آمریکا (USD)
دلار آمریکا صرفاً ارز یک کشور نیست، بلکه ارز پایه در تجارت جهانی و سیستم بانکی بینالمللی است. در زمان بحرانها، شرکتها و بانکها برای تسویه بدهیهای خود به دلار نیاز دارند. بنابراین در بسیاری از دورههای ریسک گریزی، تقاضا برای دلار برای پناهگاه امن افزایش مییابد.
2. ین ژاپن (JPY)
ارتباط ین ژاپن با شرایط ریسک گریزی ارتباطی ساختاری است. ین ژاپن سالها نرخ بهره بسیار پایینی داشته و بزرگترین تأمینکننده مالی برای معاملات Carry Trade بوده است. همچنین ژاپن یکی از بزرگترین طلبکار جهان است (موقعیت سرمایهگذاری خارجی خالص مثبت).
در زمان بحران، سرمایهگذاران ژاپنی پولهای خود را از خارج به داخل کشور برمیگردانند و معاملهگران خارجی نیز وامهای ین خود را تسویه میکنند. این جریان دوگانه، ین را در شرایط ریسک گریزی به شدت تقویت میکند.
3. فرانک سوئیس (CHF)
فرانک سوئیس به دلیل ثبات نهادی و سیاسی این کشور، مازاد حساب جاری مداوم و سیستم بانکی قدرتمند، یک دارایی دفاعی کلاسیک محسوب میشود. در بحرانهای ژئوپلیتیک یا اقتصادی اروپا، فرانک همواره مقصد اول سرمایههای ریسکگریز است.
4. دلار استرالیا (AUD) و دلار نیوزیلند (NZD)
دلار استرالیا و دلار نیوزلند به شدت به رشد اقتصاد جهانی، قیمت کالاها و اقتصاد چین وابستهاند. استرالیا صادرکننده بزرگ سنگ آهن و زغالسنگ است. در شرایط ریسک پذیری و رونق چرخههای صنعتی، تقاضا برای کالاها بالا میرود و این ارزها تقویت میشوند.
در مقابل، هنگام بروز رکود (Risk-off)، این ارزها به دلیل افت قیمت کالاها به سرعت ضعیف میشوند. با این حال، این یک قانون مطلق نیست و باید شرایط نرخ بهره را نیز لحاظ کرد.
داشبورد تشخیص وضعیت دارایی ها در Risk-on و Risk-off
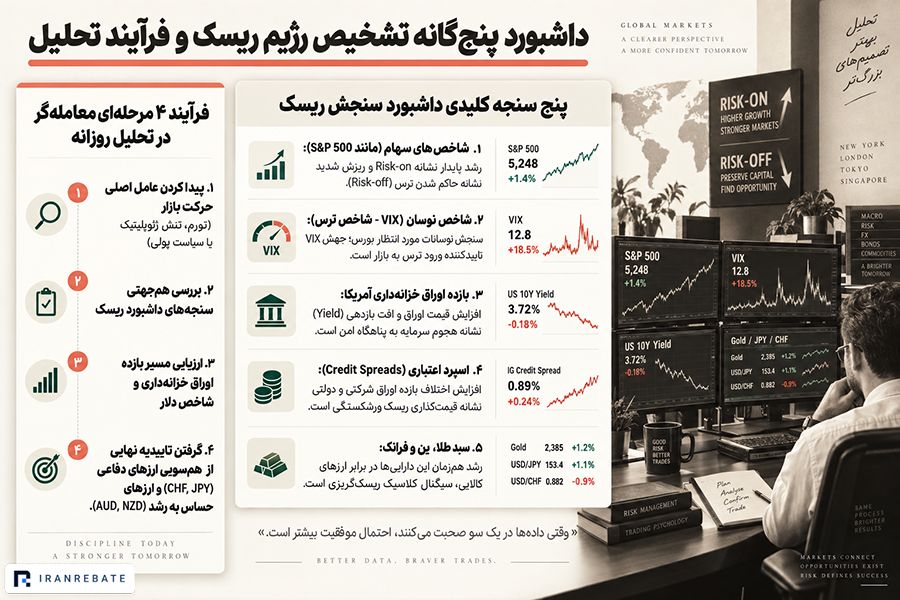
برای تشخیص رژیم بازار، بررسی یک متغیر کافی نیست. معاملهگران حرفهای یک «داشبورد» از داراییهای مختلف را رصد میکنند:
- شاخصهای سهام (مانند S&P 500): رشد پایدار سهام نشانه Risk-on و ریزش شدید آن نشانه Risk-off است.
- شاخص نوسان (VIX): این شاخص که به «شاخص ترس» معروف است، نوسانات مورد انتظار بازار سهام را اندازه میگیرد. جهش VIX تاییدکننده ورود ترس و شرایط Risk-off است.
- بازده اوراق قرضه خزانهداری آمریکا: در شرایط ترس، تقاضا برای خرید این اوراق بالا میرود. چون قیمت اوراق با بازدهی آن رابطه عکس دارد، کاهش بازده اوراق اغلب نشانه ورود پول به پناهگاه امن است.
- اسپرد اعتباری: تفاوت بازدهی بین اوراق قرضه شرکتی (پرریسک) و اوراق دولتی (امن). افزایش این اختلاف نشان میدهد بازار در حال قیمتگذاری ریسک ورشکستگی شرکتهاست (Risk-off).
- طلا و ین ژاپن: رشد همزمان طلا، ین و فرانک در برابر ارزهای کالایی، سیگنال کلاسیک ریسکگریزی است.
برای اطمینان از وضعیت بازار، باید حداقل چند مورد از این متغیرها رفتار مشابهی را نشان دهند.
چرا همبستگی ارزها با رژیمهای ریسک همیشه ثابت نیست؟
این بخش بسیار حیاتی است. بازار همیشه بر اساس یک فرمول مکانیکی حرکت نمیکند (مثل: ریزش سهام = صعود دلار). تفاوت اصلی در ریشه بحران نهفته است.
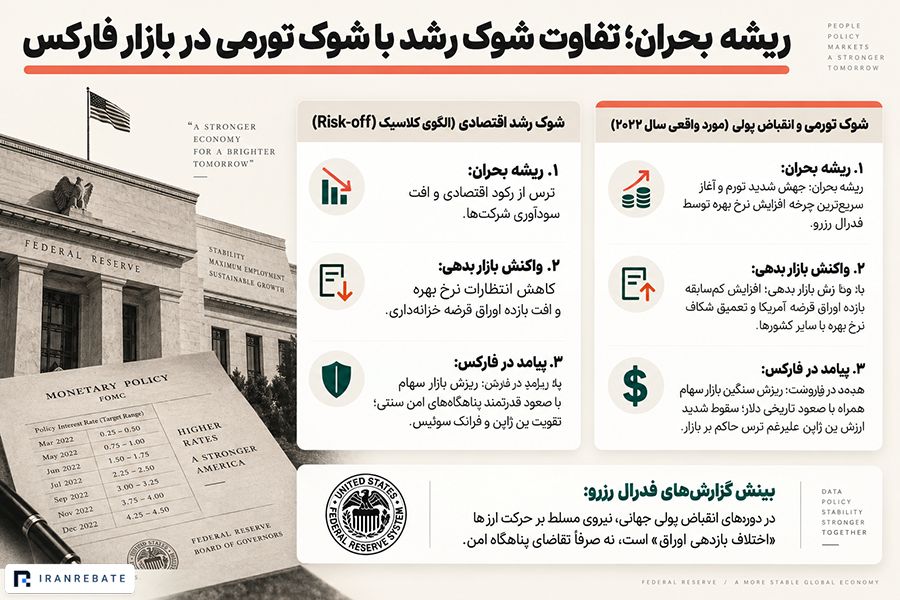
باید بین شوک رشد اقتصادی و شوک تورمی تفاوت قائل شویم. اگر بازار دچار ترس از رکود و افت رشد اقتصادی شود، نرخ بهره افت میکند، سهام میریزد و پول به سمت ین و فرانک میرود (Risk-off کلاسیک). اما اگر بازار دچار شوک تورمی شود، رفتار داراییها تغییر میکند.
یک نمونه واقعی
سال ۲۰۲۲ در اقتصاد آمریکا است. تورم به شدت بالا رفت. فدرال رزرو مجبور شد نرخ بهره را با سرعت بیسابقهای افزایش دهد. در این مقطع، بازار سهام به شدت ریزش کرد (شرایط ظاهراً Risk-off)، اما دلار نه فقط به دلیل تقاضای امن، بلکه به دلیل افزایش شدید نرخ بهره تقویت شد. در این شرایط، ین ژاپن با وجود فضای ریسکگریزی، به دلیل اختلاف شدید نرخ بهره با آمریکا، ارزش خود را به شدت از دست داد.
گزارشهای فدرال رزرو نشان میدهند که در دورههای انقباض پولی جهانی، اگرچه معیارهای اشنهای ریسک افت میکنند، اما نیروی مسلط بر ارزها گاهی اختلاف بازدهی اوراق است تا صرفاً تقاضای پناهگاه امن. بنابراین، علت ایجاد Risk-off بسیار مهمتر از خود آن است.
نحوه استفاده از شرایط ریسکپذیری و ریسکگریزی در تحلیل فارکس
برای استفاده از این مفاهیم در تحلیل روزانه، یک فرآیند چهار مرحلهای را طی کنید:
- عامل اصلی حرکت را پیدا کنید: بررسی کنید در آن روز یا هفته، بازار روی چه موضوعی تمرکز دارد؟ (داده تورم، ریسک ژئوپلیتیک، یا صحبتهای رئیس بانک مرکزی؟)
- داشبورد ریسک را بررسی کنید: آیا سهام در حال رشد است یا ریزش؟ شاخص VIX چه عددی را نشان میدهد؟
- بازار اوراق قرضه را چک کنید: آیا بازده اوراق خزانهداری در حال افزایش است یا کاهش؟ جهت شاخص دلار چیست؟
- تأییدیه بگیرید: بررسی کنید آیا ارزهای دفاعی (CHF, JPY) و ارزهای حساس به رشد (AUD, NZD) پیامی همجهت با بازار سهام مخابره میکنند؟
اگر تمام اجزا یک مسیر را نشان دهند، شما با یک روند کلان قدرتمند روبرو هستید. در غیر این صورت، بازار در وضعیت مبهم یا در حال گذار قرار دارد.
تمرین: تحلیل یک رویداد واقعی
در اوایل ماه آگوست ۲۰۲۴، یک رویداد مهم رخ داد. بانک مرکزی ژاپن (BoJ) به طور غیرمنتظرهای نرخ بهره را افزایش داد. تنها چند روز بعد، دادههای اشتغال آمریکا (NFP) بسیار ضعیفتر از حد انتظار منتشر شد و ترس از رکود اقتصاد آمریکا را در بازارها ایجاد کرد. این دو اتفاق همزمان باعث سقوط شدید بازارهای سهام جهانی شد.
سوال تمرین: با توجه به مفاهیمی مانند برچیده شدن معاملات انتقالی و فرار به سوی کیفیت که در این درس آموختید، توضیح دهید چرا در آن چند روز، جفتارز USDJPY دچار یک ریزش تاریخی و بسیار شدید شد؟
تحلیل خود را از این رویداد واقعی با استفاده از منطق Risk-off در بخش کامنتها بنویسید تا آن را با هم بررسی کنیم.
آنچه در این درس آموختیم
در این درس با رژیمهای کلی بازار و جریان ورود و خروج سرمایه آشنا شدیم و فهمیدیم که چرا ارزها به شکل گروهی به اتفاقات واکنش نشان میدهند. اما در بازار واقعی، این ارتباطات صرفاً به شکل مفهومی باقی نمیمانند؛ معاملهگران نهادی این روابط را اندازهگیری میکنند.
برای اینکه بفهمیم این روابط چقدر پایدار هستند و چگونه میتوانیم قدرت این ارتباطات را در نمودارها بسنجیم، در درس بعدی مفهوم همبستگی و روابط بینبازاری را بررسی میکنیم.


 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
