خلاصه این درس در یک دقیقه
تحلیل بینبازاری بررسی ارتباط میان بازارهای ارز، اوراق قرضه، سهام و کالا برای درک جریان سرمایه در اقتصاد جهانی است. همبستگی، میزان و جهت حرکت مشترک دو دارایی را نشان میدهد، اما به معنای رابطه علت و معلولی نیست و با تغییر شرایط اقتصادی، نرخ بهره، تورم و ریسک بازار تغییر میکند.
معاملهگران فارکس با بررسی عامل اقتصادی مشترک، جریان سرمایه، انتظارات نرخ بهره و احساسات ریسک، ارتباط بین بازارها را تحلیل میکنند. مفاهیمی مانند همبستگی متحرک، پیشروی و پسروی بازارها و نقش اوراق قرضه در شناسایی جهت حرکت ارزها، بخش مهمی از این تحلیل هستند.
تحلیل بینبازاری چیست؟
معاملهگران اغلب تلاش میکنند روند یک جفتارز را صرفاً با بررسی نمودار همان ارز تحلیل کنند. اما اقتصاد کلان یک سیستم بسته نیست.
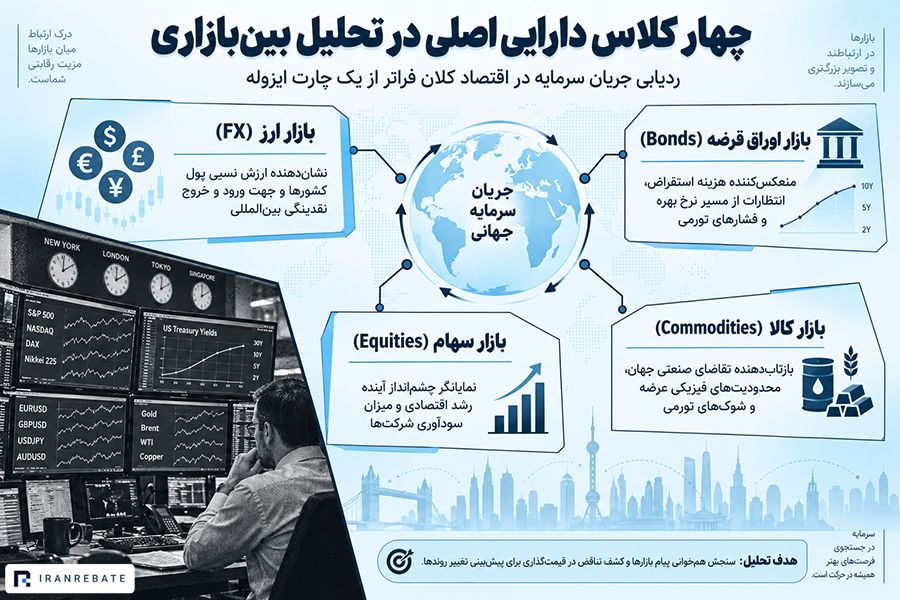
به بیان رسمی، تحلیل بینبازاری یا Intermarket Analysis رویکردی در تحلیل تکنیکال و تحلیل فاندامنتال است که به جای بررسی یک بازار ایزوله، ارتباط و تأثیر متقابل کلاسهای مختلف دارایی را برای تشخیص جهت جریان سرمایه ارزیابی میکند.
در این روش، ما تمرکز خود را روی چهار کلاس دارایی اصلی قرار میدهیم:
- بازار ارز (FX): نشاندهنده ارزش نسبی پول کشورها.
- بازار اوراق قرضه: منعکسکننده هزینه استقراض، نرخ بهره و انتظارات تورمی.
- بازار سهام: نمایانگر چشمانداز رشد اقتصادی و سودآوری شرکتها.
- بازار کالا: بازتابدهنده تقاضای صنعتی، محدودیتهای عرضه و تورم.

علاوه بر این چهار مورد، بازارهای اعتباری، شاخصهای نوسان و داراییهای دیجیتال و کریپتو نیز بخشهایی از این جریان نقدینگی را تشکیل میدهند.
هدف ما از بررسی این بازارها پیشبینی مکانیکی یک چارت از روی چارت دیگر نیست؛ بلکه میخواهیم ببینیم آیا رفتار قیمت در بازار اوراق، با پیامی که بازار ارز مخابره میکند همخوانی دارد یا در قیمتگذاریها تناقضی وجود دارد که نشاندهنده تغییر قریبالوقوع روند باشد.
همبستگی در بازارهای مالی به چه معناست؟
برای سنجش میزان ارتباط داراییها، از یک مفهوم آماری استفاده میکنیم. در تعریف رسمی، همبستگی یا Correlation معیاری است که نشان میدهد دو متغیر (یا دارایی) با چه قدرتی و در چه جهتی نسبت به یکدیگر حرکت میکنند.
این معیار عددی بین ۱+ و ۱- است:
- همبستگی ۱+ (مثبت کامل): دو دارایی کاملاً در یک جهت حرکت میکنند.
- همبستگی صفر: هیچ رابطه معنیداری بین حرکت دو بازار وجود ندارد.
- همبستگی ۱- (منفی کامل): دو دارایی کاملاً در جهت مخالف یکدیگر حرکت میکنند.
هشدار تحلیلی: همبستگی به معنای علیت نیست
درک این نکته ضروری است که همبستگی به معنای علیت نیست. اگر دارایی الف و ب همبستگی بالایی دارند، به این معنی نیست که حرکت الف باعث حرکت ب شده است. در اقتصاد کلان، معمولاً یک عامل سوم (مانند تغییر سیاستهای پولی یا رشد اقتصادی) وجود دارد که هر دو دارایی را تحت تأثیر قرار داده است.
همبستگی متحرک و دلایل تغییر رفتار بازار
یکی از خطاهای رایج در آموزشهای پایه این است که روابط بازارها را بهصورت قوانین ثابت معرفی میکنند. واقعیت بازار توسط مفهومی به نام همبستگی متحرک کنترل میشود.
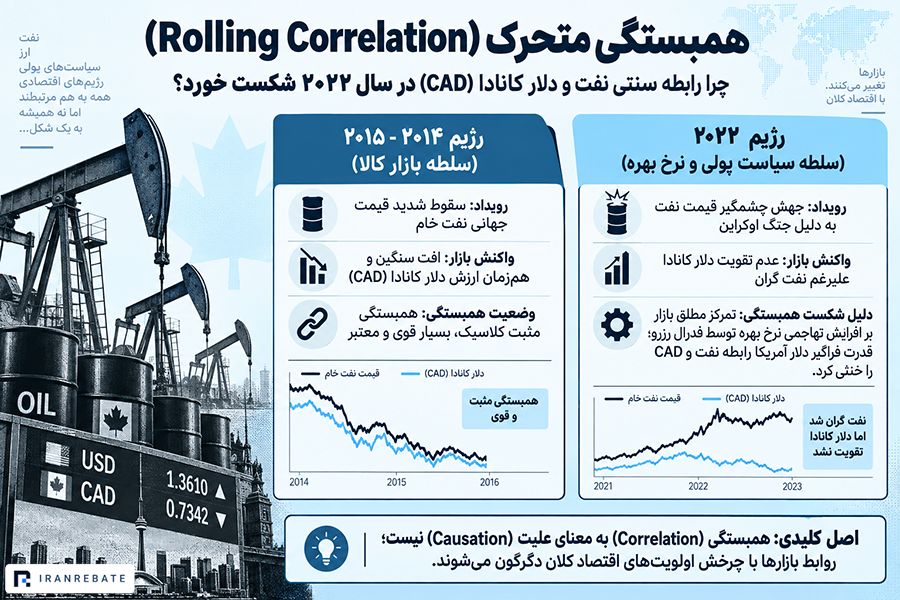
از نظر تعریف، همبستگی متحرک یا Rolling Correlation به محاسبه ضریب همبستگی در پنجرههای زمانی پیدرپی گفته میشود و نشان میدهد که رابطه دو دارایی ایستا نیست و در طول زمان تغییر میکند.
دلیل این تغییرات، چرخش در اولویتهای اقتصاد کلان است. عواملی که همبستگیها را دگرگون میکنند شامل تغییر سیاست پولی، دورههای رکود، شوکهای تورمی و تغییرات ساختاری اقتصاد هستند.
مثال واقعی: چرخش همبستگی نفت و دلار کانادا
بهطور سنتی، دلار کانادا (CAD) با قیمت نفت خام همبستگی مثبت دارد. در سال ۲۰۱۴ و ۲۰۱۵ که قیمت جهانی نفت دچار ریزش شدیدی شد، این همبستگی بسیار قوی بود و سقوط نفت، باعث افت شدید ارزش CAD گردید. اما در سال ۲۰۲۲، زمانی که قیمت نفت به دلیل جنگ اوکراین رشد چشمگیری کرد، دلار کانادا تقویت چندانی را تجربه نکرد.
دلیل این تغییر همبستگی چه بود؟
در سال ۲۰۲۲ تمرکز بازار از روی قیمت نفت برداشته شد و به سیاستهای تهاجمی فدرال رزرو آمریکا برای افزایش نرخ بهره معطوف گردید. قدرت فراگیر دلار آمریکا در آن مقطع، رابطه سنتی نفت و CAD را کمرنگ کرد.
محرکهای اصلی ارتباط بازارها در اقتصاد جهانی
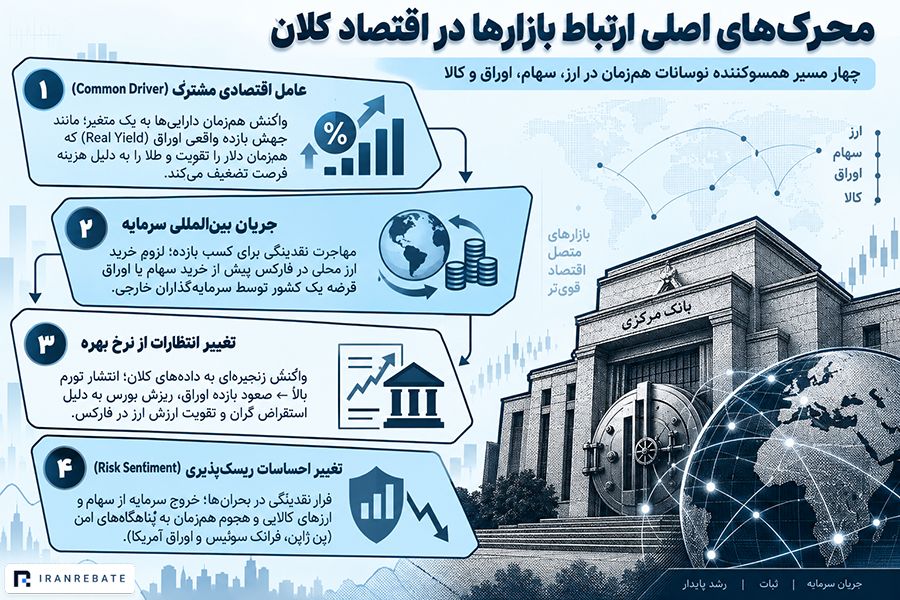
با آگاهی از اینکه روابط ثابت نیستند، باید بدانیم چه عواملی باعث میشوند بازارها بهطور همزمان در یک بازه زمانی خاص حرکت کنند. این ارتباطات معمولاً از چهار مسیر زیر شکل میگیرند:
۱. عامل اقتصادی مشترک
همانطور که اشاره شد، بازارها به یک متغیر بنیادی مشترک واکنش نشان میدهند. برای مثال، بازده واقعی اوراق قرضه یکی از مهمترین محرکهاست. افزایش بازده واقعی اوراق در آمریکا، همزمان باعث ورود سرمایه به دلار (تقویت USD) و افزایش هزینه فرصت نگهداری طلا (افت قیمت طلا) میشود. در اینجا، بازده اوراق همان عامل مشترک است.
۲. جریان بینالمللی سرمایه
سرمایههای نهادی مدام در جستجوی بازدهی بین مرزها جابهجا میشوند. برای خرید سهام یا اوراق قرضه یک کشور، سرمایهگذاران خارجی ابتدا باید ارز آن کشور را در بازار فارکس خریداری کنند. این انتقال نقدینگی باعث میشود که گاهی رشد شاخص سهام یک کشور با تقویت ارز آن کشور همراه شود.
۳. تغییر انتظارات از نرخ بهره
زمانی که دادهای کلیدی مانند تورم یا اشتغال منتشر میشود، تمام بازارها تلاش میکنند واکنش بعدی بانک مرکزی را پیشبینی کنند. اگر دادهها تورم بالایی را نشان دهند، بازار اوراق افت میکند (بازدهی بالا میرود)، بازار سهام به دلیل چشمانداز استقراض گرانتر دچار ریزش میشود و بازار ارز مربوطه به دلیل احتمال افزایش نرخ بهره تقویت میگردد. تمام این حرکات واکنشی به تغییر انتظارات پولی است.
۴. تغییر احساسات ریسکپذیری
تمایل سرمایهگذاران به پذیرش ریسک عامل دیگری است که بازارها را همسو میکند. در زمان بروز یک بحران جهانی، سرمایهها همزمان از بازارهای نوظهور، سهام پرریسک و ارزهای کالایی خارج شده و به سمت پناهگاههای امن مانند ین ژاپن، فرانک سوئیس یا اوراق خزانهداری آمریکا سرازیر میشوند.
پیشروی و پسروی (Lead-Lag)؛ آیا یک بازار دیگری را هدایت میکند؟
در بررسی چند نمودار، معاملهگران غالباً متوجه میشوند که یک بازار واکنش سریعتری به رویدادها نشان میدهد.
از نظر فنی، پیشروی و پسروی وضعیتی است که در آن واکنش قیمت به اطلاعات جدید، در یک بازار (بازار پیشرو) زودتر از بازار دیگر (بازار پسرو) رخ میدهد.
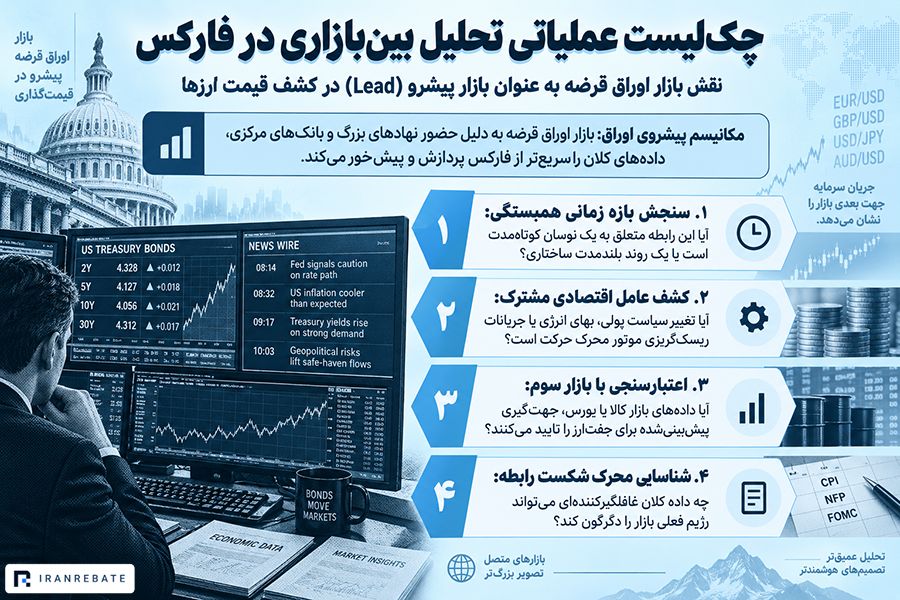
در تحلیل فاندامنتال، بازار اوراق قرضه معمولاً نقش بازار پیشرو را برای فارکس بازی میکند، زیرا بازیگران اصلی آن نهادهای بزرگ و بانکهای مرکزی هستند که سریعتر متغیرهای کلان را قیمتگذاری میکنند.
با این حال، باید مراقب باشید
حرکت زودتر بازار اوراق به این معنا نیست که اوراق علت حرکت ارز است. در علم آمار از مفهومی به نام علیت گرنجر (Granger Causality) برای بررسی تقدم زمانی متغیرها استفاده میشود، اما در عمل، تقدم زمانی فقط نشاندهنده تفاوت در ساختار نقدینگی و سرعت پردازش اطلاعات در دو بازار نسبت به یک عامل اقتصادی مشترک است.
چکلیست عملی برای تحلیل بینبازاری در فارکس
برای اینکه بتوانید روابط بینبازاری را بهطور ساختاریافته تحلیل کنید، از این سؤالات بهعنوان یک چکلیست استفاده کنید:
- رابطه مشاهده شده چیست و در چه بازهای اعتبار دارد؟ (آیا این همبستگی فقط متعلق به یک ماه اخیر است یا یک روند بلندمدت ساختاری است؟)
- عامل اقتصادی مشترک چیست؟ (آیا تغییر سیاست پولی، قیمت انرژی، یا جریانات ریسکگریزی باعث این حرکت شده است؟)
- آیا بازار سوم این منطق را تأیید میکند؟ (اگر افت یک ارز را ناشی از کاهش تورم میدانید، آیا بازار کالا نیز این کاهش تورم را قیمتگذاری کرده است؟)
- چه متغیری میتواند این همبستگی را بشکند؟ (چه تغییری در دادههای اقتصادی باعث چرخش رژیم بازار خواهد شد؟)
این رویکرد به شما کمک میکند تا روابط پیچیدهای مانند رفتار طلا و دلار (Gold-USD)، نفت و ارزهای کالایی (Oil-CAD) یا سهام و ین ژاپن (Stocks-JPY) را نه بهعنوان قوانین ثابت، بلکه بر اساس شرایط روز اقتصاد ارزیابی کنید. جزئیات عملکرد هر کدام از این داراییها در درسهای آینده بررسی خواهد شد.
یک نمونه واقعی از تغییر رژیم بازار
برای درک عمیقتر اثر عامل مشترک، به سال ۲۰۲۲ نگاه میکنیم. در دهههای گذشته، بازار سهام و اوراق قرضه معمولاً همبستگی منفی داشتند (وقتی سهام میریخت، سرمایهگذاران اوراق میخریدند). این اصل پایه تشکیل سبدهای سرمایهگذاری بود.
اما در سال ۲۰۲۲، تورم در ایالات متحده به بالاترین حد در ۴۰ سال گذشته رسید. فدرال رزرو مجبور شد با سرعت بسیار بالایی نرخ بهره را افزایش دهد. این «شوک تورم و انقباض پولی» تبدیل به یک عامل مشترک غالب شد.
نتیجه این بود که قیمت اوراق قرضه به شدت سقوط کرد (بازدهی بالا رفت)، بازار سهام نیز به دلیل افزایش هزینه استقراض دچار ریزش سنگینی شد و همزمان دلار آمریکا به بالاترین سطوح چند دهه خود رسید. در اینجا، یک داده کلان ثابت کرد که هیچ همبستگیای دائمی نیست و رژیم اقتصادی حاکم است که جهت بازارها را تعیین میکند.
تمرین تحلیلی: شوک غیرمنتظره بانک مرکزی ژاپن
در دسامبر سال ۲۰۲۲، بازار جهانی انتظار داشت بانک مرکزی ژاپن (BOJ) سیاست پولی فوقانبساطی خود را بدون تغییر نگه دارد. اما BOJ در یک اقدام کاملاً غافلگیرکننده، سقف بازدهی اوراق قرضه دهساله خود را گسترش داد (اجازه داد بازدهی اوراق داخلی ژاپن بالاتر برود). بلافاصله پس از این خبر:
۱. ارزش ین ژاپن (JPY) در برابر دلار به شدت تقویت شد.
۲. بازده اوراق قرضه در سایر کشورهای توسعهیافته (مانند آمریکا و اروپا) نیز بهطور موقت دچار جهش شد.
سؤال تمرین: با توجه به مفهوم «عامل اقتصادی مشترک» و «جریان سرمایه»، توضیح دهید چرا اجازه دادن به افزایش بازدهی اوراق در داخل ژاپن، بلافاصله باعث تقویت شدید ین شد؟
تحلیل و پاسخ خود را در بخش کامنتهای همین درس بنویسید تا با هم آن را بررسی کنیم.
آنچه در این درس یاد گرفتیم
تا اینجا متوجه شدیم که بازارها چگونه به هم متصل هستند و دیدیم که در اغلب موارد، انتظارات مرتبط با نرخ بهره همان نیروی نامرئی پشت پرده است. اما نرخ بهره دقیقاً در کدام بازار تعیین میشود و معاملهگران فارکس چگونه تغییرات آن را رصد میکنند؟ برای فهمیدن این موضوع و باز کردن مهمترین جعبه سیاه اقتصاد جهانی، باید وارد بازار اوراق قرضه شویم.
در درس بعدی، به این سوال پاسخ خواهیم داد که نرخ بهره چه رابطهای با اوراق قرضه و بازار فارکس دارد؟




 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید