خلاصه درس در یکدقیقه
تحلیل فاندامنتال پیشرفته در فارکس یعنی بهجای تمرکز صرف بر خبر، انتظارات و واکنش بازار را بررسی کنیم. ابتدا باید بدانیم هر بانک مرکزی به چه عواملی حساس است و بر اساس آنها سیاست پولی را تغییر میدهد.
سپس با ابزارهایی مثل Forward Guidance، FedWatch و OIS میسنجیم بازار چه مسیری برای نرخ بهره پیشبینی و از قبل قیمتگذاری کرده است. بررسی اختلاف بازده اوراق، نرخ واقعی، QE و QT نیز به درک قدرت یا ضعف ارز کمک میکند.
تحلیل بینبازاری، ارتباط ارز با اوراق، سهام و کالاها را نشان میدهد. همچنین COT و پوزیشونینگ ریسک فشردگی را مشخص میکنند. در نهایت، باید تصمیم بانک مرکزی، بیانیه، پیشبینیها و کنفرانس خبری را جداگانه تحلیل کنیم.
تابع واکنش بانک مرکزی را چگونه بخوانیم؟
برای شروع، باید بدانیم که تمام بانکهای مرکزی دنیا ساختار و اولویتهای یکسانی ندارند. واکنش یک بانک مرکزی به دادههای اقتصادی از قاعدهای به نام تابع واکنش پیروی میکند.
در واقع، تابع واکنش مجموعه دادهها و شرایط اقتصادی است که یک بانک مرکزی بر اساس قانون و وظیفه اصلی خود به آنها حساسیت نشان داده و بر مبنای آنها سیاستهایش را تغییر میدهد.
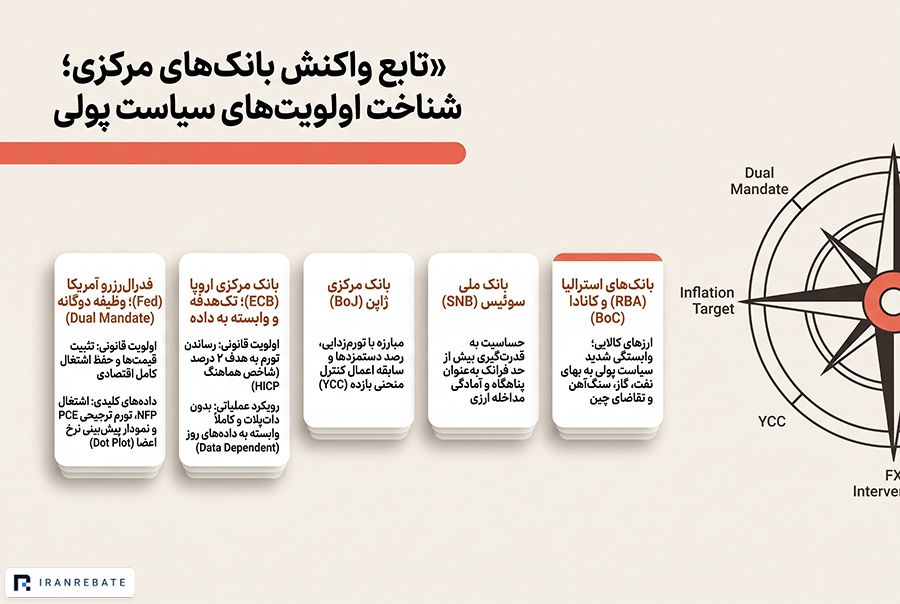
برای درک بهتر این موضوع، باید وظیفه قانونی بانکهای مرکزی مختلف را بشناسیم.
برای مثال، فدرالرزرو آمریکا (Fed) یک وظیفه دوگانه دارد: تثبیت قیمتها و حفظ اشتغال کامل. به همین دلیل، دادههای بازار کار مانند NFP و شاخص تورم ترجیحی آنها یعنی PCE برای دلار آمریکا بهشدت حیاتی هستند. همچنین فدرالرزرو در جلسات فصلی خود نموداری به نام Dot Plot منتشر میکند که پیشبینی اعضا از آینده نرخ بهره را نشان میدهد.

در مقابل، بانک مرکزی اروپا (ECB) تنها یک وظیفه دارد و آن رساندن تورم به محدوده ۲ درصد است (با تمرکز بر شاخص HICP). آنها داتپلات ندارند و معمولاً رویکرد خود را وابسته به دادههای روز ) میدانند.
از طرف دیگر، بانک مرکزی ژاپن (BoJ) دههها درگیر مبارزه با تورمزدایی بوده و سالها از سیاست کنترل منحنی بازده (YCC) استفاده کرده است. بانک ملی سوئیس (SNB) همواره مراقب قدرت گرفتن بیش از حد فرانک بهعنوان یک ارز پناهگاه است و بهطور تاریخی آمادگی مداخله در بازار را دارد.
بانکهای کانادا (BoC) و استرالیا (RBA) نیز چون ارز کالایی دارند، به تغییرات قیمت نفت و سنگآهن بسیار حساساند.
بنابراین، پیش از تحلیل هر داده اقتصادی، اولین سؤال این است: بانک مرکزی این ارز دقیقاً به چه چیزی واکنش نشان میدهد؟
1. Forward Guidance و مسیر انتظارات بازار
پس از شناخت اولویتهای بانک مرکزی، حالا این سؤال مهم پیش میآید که بازار چگونه از تصمیمات آینده آنها باخبر میشود؟ بانکهای مرکزی برای جلوگیری از شوکهای ناگهانی، مسیری که قصد دارند در آینده طی کنند را از طریق ابزاری به نام هدایت پیشرو (Forward Guidance) به بازار اعلام میکنند. این مفهوم به معنای ارتباط کلامی درباره مسیر آینده نرخ بهره است، بدون اینکه نرخ فعلی تغییر کند.
بازارها این ارتباط کلامی را مانند یک تعهد میبینند و آن را بلافاصله معامله میکنند. برای خواندن این انتظارات، معاملهگران نهادی از ابزارهای خاصی استفاده میکنند. یکی از آشناترین ابزارها برای فدرالرزرو، قراردادهای آتی فدرالفاندز (با نماد ZQ در بورس شیکاگو) است که ابزار CME FedWatch بر اساس آن احتمال تصمیمات بعدی را بهصورت درصدی نشان میدهد.
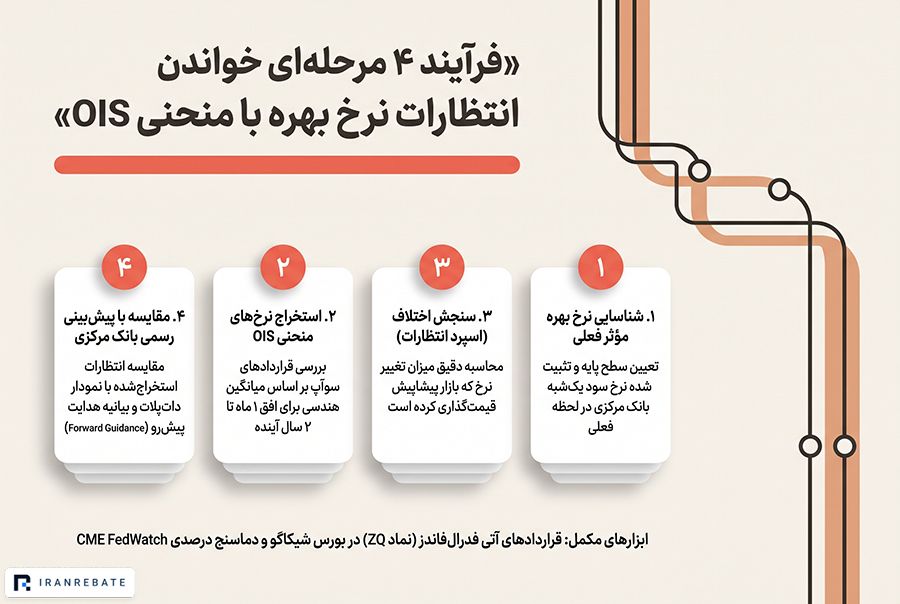
اما ابزار اصلی و دقیقتر در سطح نهادی، OIS (Overnight Index Swap) است. قراردادهای OIS بر اساس میانگین هندسی نرخهای بهره یکشبه تسویه میشوند و به نهادها اجازه میدهند مسیر کامل نرخ بهره را برای ۱ ماه تا ۲ سال آینده قیمتگذاری کنند. برای خواندن این قیمتگذاری، باید گامبهگام عمل کنیم:
- نرخ مؤثر فعلی را مشخص کنید؛
- نرخ منحنی OIS برای ماههای آینده را استخراج کنید؛
- اختلاف این دو را بسنجید تا بفهمید بازار انتظار چه مقدار تغییر را دارد؛
- این انتظار را با پیشبینی خود بانک مرکزی (مثل داتپلات) مقایسه کنید.
البته به یاد داشته باشید که
قراردادهای OIS بهطور مستقیم به «تعداد دقیق دفعات افزایش یا کاهش نرخ» تبدیل نمیشوند، زیرا به تاریخ دقیق جلسات و قراردادهای میانگینگیری وابستهاند، اما دقیقترین تصویر از انتظارات بازار را ارائه میدهند.
2. منحنی بازده و اهمیت اسپردها در تحلیل ارز
انتظارات بازار فقط در قراردادهای سوآپ باقی نمیماند، بلکه بهطور مستقیم به بازار اوراق قرضه دولتی سرریز میکند. معاملهگران حرفهای در اینجا به جای نرخهای خام، به اسپردها نگاه میکنند. اسپرد بازده یعنی اختلاف بین بازدهی اوراق قرضه دو کشور.
اوراق ۲ ساله حساسترین اوراق به سیاستهای پولی کوتاهمدت هستند. بهعنوان مثال، اگر اسپرد بازده اوراق ۲ ساله آمریکا نسبت به آلمان به نفع آمریکا در حال گسترش باشد، این موضوع معمولاً از تقویت جفتارز EUR/USD جلوگیری کرده و از دلار حمایت میکند.
در این مرحله باید به نکته دیگری به نام نرخ واقعی توجه کنیم. نرخ واقعی برابر است با نرخ بهره اسمی منهای تورم مورد انتظار.
سرمایههای کلان همیشه به دنبال بازدهی واقعی مثبت هستند. یک نمونه واقعی و بارز از این موضوع در سال ۲۰۲۲ رخ داد. زمانی که تورم در آمریکا بهشدت بالا بود، فدرالرزرو با سرعتی بیسابقه نرخها را افزایش داد؛ این کار باعث شد نرخ واقعی آمریکا بهشدت مثبت شود و همین عامل بنیادی، یکی از قویترین روندهای صعودی تاریخ دلار را ایجاد کرد. دقت کنید که سرعت تغییر این اسپردها گاهی از سطح مطلق آنها در تقویت ارز مهمتر است.
3. QE، QT و تأثیر سیاستهای ترازنامهای بر ارز
همیشه ابزار بانکهای مرکزی به نرخ بهره محدود نمیشود. زمانی که نرخها به محدوده صفر میرسند، سیاستهای غیرمتداول وارد بازی میشوند. تسهیل کمی (Quantitative Easing یا QE) فرآیندی است که در آن بانک مرکزی با خرید اوراق قرضه، ترازنامه خود را گسترش داده و نقدینگی عظیمی به اقتصاد تزریق میکند. این کار بازده اوراق را کاهش داده و معمولاً ارز آن کشور را تضعیف میکند.
نقطه مقابل آن، انقباض کمی (Quantitative Tightening یا QT) است. در این حالت، اوراقِ در اختیار بانک مرکزی سررسید میشوند اما بانک پول آنها را مجدداً سرمایهگذاری نمیکند؛ به این ترتیب نقدینگی از بازار تخلیه میشود که اثری انقباضی و حامی ارز دارد.
همچنین
گاهی مقامات از مداخله کلامی و مستقیم استفاده میکنند. ژاپن یک مثال عالی در این زمینه است. وقتی ین سقوط میکند، مقامات ابتدا میگویند «نسبت به نوسانات نگرانیم»، سپس ادبیات خود را به «انجام اقدام مناسب در صورت لزوم» تغییر میدهند، و اگر بازار اصلاح نشود، مستقیماً وارد میشوند. در سپتامبر و اکتبر ۲۰۲۲، دولت ژاپن با تخصیص میلیاردها دلار بهطور مستقیم مداخله کرد تا جلوی ریزش بیشتر ین در برابر دلار را بگیرد.
4. تحلیل بینبازاری
تا اینجا منطق فاندامنتال درون یک ارز را بررسی کردیم. اما بازارهای مالی مانند ظروف مرتبطه به هم متصلاند. تحلیل بینبازاری به این معناست که بررسی کنیم آیا بازارهای مختلف (ارز، اوراق، کالاها و سهام) واکنش همسویی به یک رویداد اقتصادی نشان میدهند یا خیر.
بر اساس روابط کلاسیک اقتصادی، دلار معمولاً با قیمت کالاها رابطه معکوس دارد. کالاها با قیمت اوراق قرضه نسبت معکوس دارند، و قیمت اوراق و سهام غالباً همجهت حرکت میکنند (البته به یاد داشته باشید که بازدهی اوراق همیشه برعکس قیمت آن حرکت میکند).
دگرگونی همبستگیها در تغییر رژیم بازار
با این حال، باید مراقب تغییر رژیم بازار بود. برای مثال در سال ۲۰۲۲، ما شاهد یک همبستگی مثبت بین افت سهام و افت قیمت اوراق بودیم (هر دو با هم میریختند)، الگویی که با دو دهه گذشته کاملاً متفاوت بود و دلیل آن، شوک تورمی بهجای شوک رشد اقتصادی بود.
تحلیلگر پیشرفته با پرسیدن چهار سؤال تشخیصی (منبع حرکت چیست؟ از کدام بازار شروع شده؟ آیا بقیه بازارها آن را تأیید میکنند؟ و آیا اطلاعات اضافهای میدهند؟) تز معاملاتی خود را میسنجد.
5. پوزیشونینگ، ریسک فشردگی و رژیم بازار
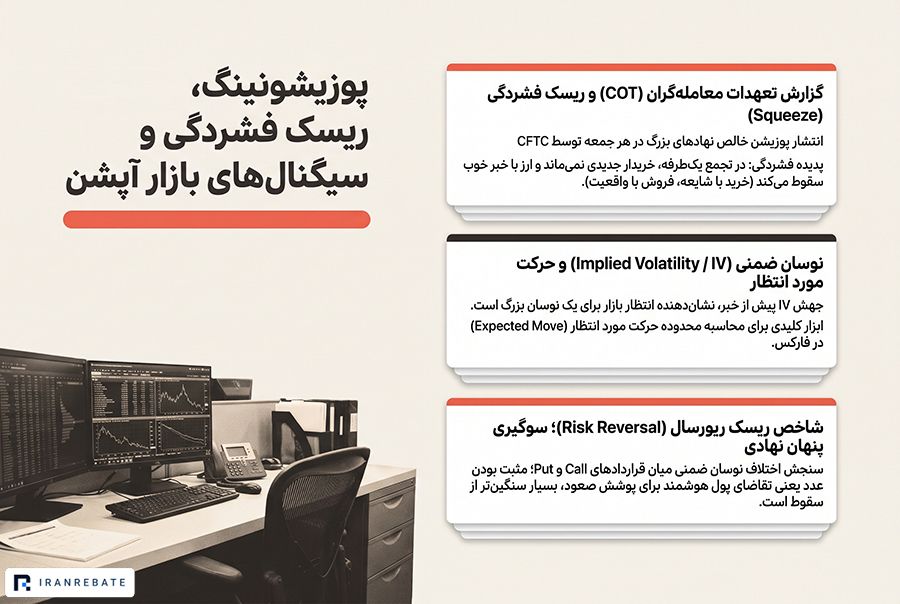
حتی اگر تمام تحلیلهای بالا را درست انجام دهید، اگر بازار از قبل در یک سمت تجمع کرده باشد، واکنش به خبر میتواند شما را نقرهداغ کند! برای سنجش این وضعیت از گزارش تعهدات معاملهگران یا COT (Commitments of Traders) استفاده میکنیم که هر جمعه در آمریکا منتشر میشود. این گزارش پوزیشن خالص نهادهای بزرگ را نشان میدهد.
ریسک پوزیشونینگ یکطرفه و پدیده فشردگی
وقتی پوزیشونینگ بهشدت یکطرفه شود، ریسک پدیدهای به نام «فشردگی» بالا میرود.
فرض کنید همه نهادها انتظار یک خبر خوب را دارند و از روزها قبل دلار خریدهاند. وقتی خبر خوب منتشر میشود، دیگر خریدار جدیدی در بازار نمانده است. معاملهگرانی که قبلاً خریده بودند، برای شناسایی سود شروع به فروش میکنند و در کمال تعجب، دلار با وجود خبر خوب سقوط میکند! این همان مفهوم معروف «خرید با شایعه و فروش با واقعیت» است.
رژیم کلی بازار (مثلاً اینکه بازار در فاز ریسکپذیری است یا فرار از ریسک) تعیین میکند که یک ارز در صورت فشردگی تا چه حد مستعد حرکات معکوس خشن است.
6. خواندن انتظارات با آپشنها
قبل از انتشار دادههای حساس، بازار آپشن (اختیار معامله) سیگنالهای کمّی فوقالعادهای درباره انتظارات و ترس نهادها ارائه میدهد. یکی از این ابزارها، نوسان ضمنی (Implied Volatility یا IV) است. وقتی به یک خبر مهم نزدیک میشویم، افزایش IV به ما میگوید که بازار فارغ از جهت، انتظار یک حرکت بزرگ را دارد و بر اساس آن میتوان حرکت مورد انتظار قیمت را محاسبه کرد.
ابزار دوم Risk Reversal است که تفاوت نوسان ضمنی میان قراردادهای خرید (Call) و فروش (Put) را میسنجد. اگر این شاخص عدد مثبتی را نشان دهد، یعنی تقاضای بازار برای محافظت در برابر صعودِ ارز بسیار بیشتر از سقوط آن است؛ این موضوع نشاندهنده جهتگیری پنهان و تمایل بازیگران بزرگ به یک سمت خاص از بازار است. این ابزارها در کنار OIS پازل ما را کامل میکنند.
چارچوب چهارلایه واکنش به تصمیم بانک مرکزی
وقتی به لحظه تصمیمگیری بانک مرکزی میرسیم، واکنش بازار در یک مرحله رخ نمیدهد. یک تصمیم کامل چهار لایه دارد:
- تصمیم قطعی نرخ بهره: که معمولاً کمترین سورپرایز را دارد، زیرا از قبل قیمتگذاری شده است.
- بیانیه همراه تصمیم: کلمات کلیدی که نشاندهنده تغییر لحن هستند.
- پروجکشنها: مانند داتپلات که مسیر ماههای بعد را ترسیم میکند.
- کنفرانس مطبوعاتی: سخنان رئیس بانک مرکزی که میتواند واکنش اولیه بازار را کاملاً تأیید یا برعکس کند.
مثال واقعی: رفتار بازار در سناریوی Hawkish Hold
یک نمونه واقعی در ژوئن ۲۰۲۳ رخ داد؛ فدرالرزرو تصمیم گرفت نرخ بهره را افزایش ندهد که مطابق انتظار بازار بود. اما همزمان داتپلاتِ جدید نشان داد که اعضا برای ادامه سال افزایشهای بیشتری در نظر دارند (لحن انقباضی). این ترکیب که به آن «Hawkish Hold» میگویند، باعث تقویت دلار شد، زیرا بازار به «توقف امروز» توجه نکرد، بلکه «انقباض فردا» را معامله کرد.
چکلیست عملی تحلیل پیشرفته
اکنون که مفاهیم را آموختیم، بیایید این تئوریها را به یک روند کاربردی تبدیل کنیم:
- شناسایی قاعده: ابتدا بانک مرکزی و مهمترین داده اقتصادی برای آن ارز را بشناسید.
- بررسی قیمتگذاری: چک کنید بازار چه چیزی را از قبل لحاظ کرده است (با استفاده از FedWatch یا OIS).
- تأیید مسیر: این انتظارات را با چشمانداز خود نهاد سیاستگذار مقایسه کنید.
- تأیید بینبازاری: واکنش بازار اوراق و سهام را بسنجید تا تز معاملاتیتان تأیید شود.
- پایش پوزیشونینگ: گزارش COT را بررسی کنید تا در دام فشردگی یکطرفه نیفتید.
- سنجش ترس: نوسان ضمنی (IV) را قبل از خبر بررسی کنید.
تمرین آموزشی: تحلیل واکنش یورو به تصمیم ECB
در دسامبر سال ۲۰۱۵، اقتصاد منطقه یورو شرایط شکنندهای داشت. معاملهگران بر اساس هدایت کلامی قبلی ماریو دراگی (رئیس وقت ECB)، بهشدت انتظار داشتند که بانک مرکزی اروپا در جلسه خود نرخ بهره سپرده را با شدت زیاد کاهش دهد و حجم برنامه چاپ پول (QE) را بهطور قابلتوجهی افزایش دهد. در روز موعود، ECB نرخ بهره را کاهش داد و برنامه QE را نیز تمدید کرد، اما میزان این کاهش بسیار کمتر از آن چیزی بود که نهادهای مالی انتظار داشتند و حجم خرید ماهانه را نیز افزایش نداد. در نتیجه، ارزش یورو در برابر دلار در یک روز رشد خیرهکنندهای را تجربه کرد.
سؤال: با استفاده از مفاهیمی مانند «قیمتگذاری شدن (Priced in)» و «خرید با شایعه، فروش با واقعیت»، تحلیل کنید که چرا وقتی بانک مرکزی اروپا نرخ را کاهش داد (اقدامی که معمولاً باعث ضعف ارز میشود)، یورو بهشدت صعود کرد؟
پاسخ تحلیلی خود را در بخش کامنتها برای ما بنویسید تا با هم بررسی کنیم.
آنچه در این درس آموختیم
در این درس یاد گرفتیم که نگاه کردن به تقویم اقتصادی و مقایسه عددها با رنگ سبز و قرمز، معاملهگر را به سود مستمر نمیرساند. ما آموختیم که بازار همیشه آینده را پیشخور میکند و محرک اصلی ارزش یک ارز، مسیر انتظاری نرخ بهره در ۳ تا ۱۲ ماه آینده است.
استفاده از ابزارهایی مانند منحنی بازده، OIS و گزارشهای پوزیشونینگ به ما نشان میدهد که چقدر از یک خبر از پیش در قیمت لحاظ شده است. تحلیل پیشرفته فاندامنتال، در واقع هنر خواندن انتظارات پنهان و رژیم حاکم بر بازار است.
حالا میدانیم که تغییر در سیاستها و انتظارات بازار چگونه بر جریان سرمایه اثر میگذارد و چرا بازار به سورپرایزها توجه میکند. اما سؤال مهمتری پیش میآید: در دنیای واقعی، دادههای اقتصادی بهصورت ایزوله و تکتک منتشر نمیشوند. اگر گزارش اشتغال بسیار قوی باشد، اما گزارش تورم در همان هفته ضعف نشان دهد، کدامیک وزن بیشتری دارد؟ یک تحلیلگر چگونه این دادههای متناقض را در کنار هم قرار میدهد تا به یک تصمیم واحد برسد؟ برای پاسخ به این سؤال، به درس بعدی میرویم.


 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
