خلاصه این درس در یک دقیقه
سیاست مالی شامل تصمیمات دولت درباره مالیات و مخارج عمومی است و از طریق رشد اقتصادی، تورم، بازار اوراق قرضه و جریان سرمایه بر ارزش ارزها اثر میگذارد. کسری بودجه یک جریان سالانه و بدهی دولت انباشت کسریهای گذشته است و افزایش بدهی همیشه به معنای ضعف ارز نیست؛ بلکه عواملی مانند نسبت بدهی به تولید ناخالص داخلی، هزینه بهره، سررسید اوراق و اعتبار مالی دولت اهمیت دارند.
سیاست مالی انبساطی در شرایط مناسب میتواند با افزایش رشد و نرخ بهره باعث تقویت ارز شود، اما کاهش اعتماد بازار، افزایش ریسک بدهی و سلطه مالی میتواند خروج سرمایه و تضعیف پول ملی را به دنبال داشته باشد.
سیاست مالی چیست و چگونه کار میکند؟
برای درک رفتار دولتها، باید بدانیم که هر دولتی برای مدیریت کشور دو اهرم اصلی در اختیار دارد:
- درآمدهایی که عمدتاً از طریق مالیات به دست میآورد.
- هزینهها و مخارجی که برای اداره کشور میپردازد.
به مجموعه تصمیماتی که دولت درباره این دو اهرم میگیرد، سیاست مالی یا Fiscal Policy میگویند.
وقتی دولت بیشتر از پولی که از مالیات جمعآوری کرده خرج کند، دچار کسری بودجه میشود. دولت برای جبران این کسری نمیتواند بهسادگی پول چاپ کند (دلیل آن را جلوتر میفهمیم)، بنابراین مجبور است از سرمایهگذاران داخلی و خارجی پول قرض بگیرد.
این قرض گرفتن با انتشار اوراق قرضه انجام میشود. با گذشت زمان، جمع شدن این کسریهای سالانه، تپه کوچکی را به کوهی از بدهی تبدیل میکند.

اقتصاددانان برای اینکه متوجه شوند یک دولت چقدر انضباط دارد، به مفهومی به نام تراز اولیه نگاه میکنند. تراز اولیه یعنی اگر هزینهای که دولت برای پرداخت سود بدهیهای قبلیاش میپردازد را فاکتور بگیریم، آیا دخل و خرج فعلیاش با هم همخوانی دارد یا خیر؟ این شاخص به ما نشان میدهد که آیا دولت امروز در حال مدیریت درست اقتصاد است یا فقط دارد تاوان ولخرجیهای گذشته را پس میدهد.
اما این مفاهیم اقتصادی چه ربطی به نمودارهای قیمت در بازار فارکس دارند؟
تاثیر سیاست مالی بر بازار فارکس؛ چرا بدهی دولت مهم است؟
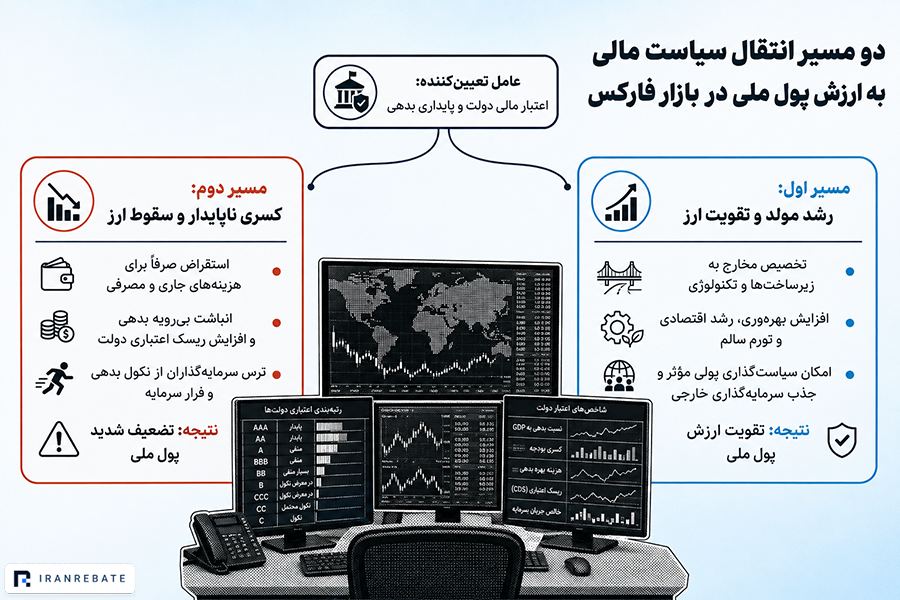
تصمیمات مالی دولت از طریق دو مسیر کاملاً متفاوت به بازار ارز میرسد. شناخت تفاوت این دو مسیر، مرز بین یک معاملهگر مبتدی و یک تحلیلگر حرفهای را مشخص میکند.
مسیر اول: رشد اقتصاد و تقویت ارز.
فرض کنید دولت تصمیم میگیرد بودجه کلانی را به ساخت جادهها، توسعه زیرساختها و تکنولوژی اختصاص دهد. این پول تزریقشده باعث ایجاد شغل، افزایش مصرف و رشد اقتصادی میشود. با داغ شدن موتور اقتصاد، تورم بالا میرود و بانک مرکزی برای کنترل آن، نرخ بهره را افزایش میدهد.
نرخ بهره بالاتر باعث میشود سرمایهگذاران خارجی برای دریافت سود بیشتر، سرمایههای خود را وارد کشور کنند و در نتیجه ارزش ارز ملی بالا میرود.
مسیر دوم: ترس از ورشکستگی و تضعیف ارز.
حالا تصور کنید دولت پول قرض میگیرد فقط برای اینکه هزینههای روزمره و حقوق کارمندانش را بدهد، بدون اینکه زیرساختی بسازد. در اینجا کوه بدهیها بزرگ و بزرگتر میشود. سرمایهگذاران نگران میشوند و با خود میگویند: «شاید این دولت نتواند اصل و سود پول ما را پس بدهد.»
در این حالت، ریسک اعتباری دولت بالا میرود، سرمایهگذاران پولهایشان را از اوراق آن کشور خارج میکنند و ارز ملی با شدت سقوط میکند.
نکته مهم آموزشی
تحقیقات بانک تسویه حسابهای بینالمللی (BIS) نشان میدهد که اثر یک سیاست مالی به «اعتبار دولت» بستگی دارد. افزایش هزینهها در کشوری با رژیم مالی معتبر میتواند به تقویت ارز منجر شود، اما دقیقاً همان شوک مالی در کشوری که بازار نگران پایداری بدهیهای آن است، باعث ریزش سنگین ارزش پول ملی خواهد شد.
مهمترین شاخصهای مالی دولت که هر تریدر باید بشناسد
اخبار عمومی معمولاً فقط یک عدد را تیتر میکنند که نسبت بدهی به تولید ناخالص داخلی (Debt-to-GDP) یک کشور چه میزان است. درست است که این شاخص به ما نشان میدهد اندازه بدهی نسبت به کل اقتصاد چقدر است، اما برای یک معاملهگر فارکس، این شاخص بهتنهایی تصویر کاملی از ریسک ارائه نمیدهد.
صندوق بینالمللی پول (IMF) بارها تاکید کرده است که برای درک واقعی خطر، باید به سه شاخص بسیار کاربردیتر توجه کنیم:
- نیازهای ناخالص تامین مالی: این عدد نشان میدهد که دولت در طول یک سال آینده دقیقاً به چه مقدار پول نقد نیاز دارد تا هم کسری بودجه جدید را پوشش دهد و هم بدهیهای قدیمی که موعد پرداختشان رسیده است را تسویه کند. هرچه این عدد بزرگتر باشد، دولت آسیبپذیرتر است.
- نسبت پرداخت بهره به درآمد: تصور کنید دولتی نیمی از درآمد مالیاتی خود را فقط باید برای پرداخت سود وامهای قبلیاش خرج کند. چنین دولتی عملاً فلج است و کوچکترین بحران اقتصادی میتواند او را به لبه ورشکستگی بکشاند.
- سررسید بدهیها: دولتی که بدهیهای دهساله دارد بسیار امنتر از دولتی است که بدهیهایش هر شش ماه یکبار سررسید میشوند. کوتاه شدن سررسید بدهیها، یکی از اولین آژیرهای خطر برای سقوط یک ارز است، چون دولت را مجبور میکند مدام در بازارهای مالی به دنبال قرض گرفتن مجدد باشد.
البته میزان بدهی به تنهایی نشاندهنده ریسک یک کشور نیست. عواملی مانند رابطه نرخ بهره با رشد اقتصادی، توان دولت برای ایجاد مازاد اولیه و سهم بدهیهای ارزی نیز تعیین میکنند که آیا سطح بدهی قابل مدیریت است یا به تهدیدی برای ارزش پول ملی تبدیل میشود.
سلطه مالی به چه معنا است؟
در اینجا به یکی از جذابترین و در عین حال خطرناکترین مفاهیم برای بازار فارکس میرسیم.
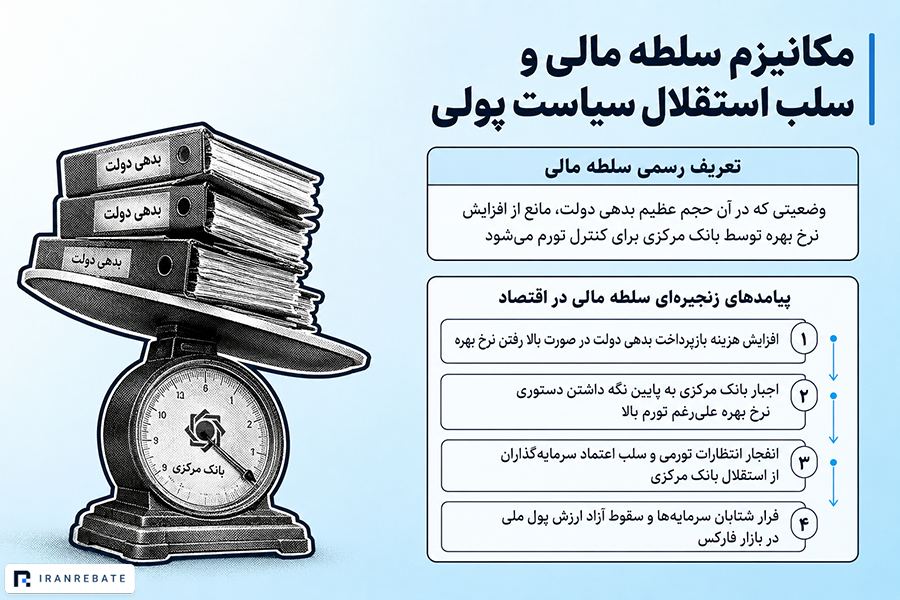
در حالت ایدهآل، بانک مرکزی یک نهاد مستقل است که اگر تورم بالا برود، با قاطعیت نرخ بهره را افزایش میدهد تا اوضاع را کنترل کند. اما وقتی بدهی دولت به شکل وحشتناکی بالا باشد، مفهوم «سلطه مالی» شکل میگیرد.
سلطه مالی یا Fiscal Dominance یعنی نیازهای مالی دولت، عملاً دستوپای سیاست پولی بانک مرکزی را میبندند. در این حالت، اگر بانک مرکزی نرخ بهره را برای کنترل تورم بالا ببرد، هزینه پرداخت سود بدهیهای دولت آنقدر سنگین میشود که ممکن است دولت ورشکست شود یا اقتصاد کلاً از هم بپاشد.
بنابراین، بانک مرکزی استقلال خود را از دست میدهد و مجبور میشود برای نجات دادن دولت، نرخهای بهره را پایین نگه دارد؛ حتی اگر تورم بالا باشد. گزارشهای نهادهای معتبری مانند BIS به صراحت بر افزایش ارتباط متقابل بدهی دولت و سیاست پولی در سالهای اخیر تاکید کردهاند. وقتی بازار فارکس بوی سلطه مالی را حس کند، متوجه میشود که هیچکس قرار نیست جلوی تورم بایستد، در نتیجه انتظارات تورمی منفجر شده و معاملهگران به سرعت ارز آن کشور را میفروشند.
در شرایط شدید سلطه مالی، فشارهای بودجهای ممکن است بانک مرکزی را به سمت تامین مالی غیرمستقیم دولت سوق دهد که میتواند انتظارات تورمی و ارزش ارز را تحت تاثیر قرار دهد.
نکته کاربردی
در تحلیل فاندامنتال همیشه به یاد داشته باشید که بازار به «استقلال بانک مرکزی» بسیار اهمیت میدهد. اگر معاملهگران احساس کنند تصمیمات بانک مرکزی نه برای کنترل تورم، بلکه برای نجات دولت از ورشکستگی گرفته میشود، اعتماد به آن ارز از بین میرود.
چرا افزایش بازده اوراق همیشه ارز را قوی نمیکند؟
بسیاری از معاملهگران مبتدی یک قانون ثابت در ذهن دارند: «افزایش بازده اوراق قرضه یعنی سود بیشتر برای سرمایهگذاران، پس ارزش ارز باید بالا برود.» اما این یک تله تحلیلی بزرگ است!
رابطه بازده اوراق و ارزش ارز به منشأ این افزایش بستگی دارد:
- افزایش بازده خوب: ناشی از چشمانداز مثبت رشد اقتصادی و تورم سالم است. بازار انتظار دارد بانک مرکزی نرخ بهره را بالا ببرد. این نوع افزایش بازده، سرمایههای خارجی را جذب کرده و ارز را تقویت میکند.
- افزایش بازده بد (استرس مالی): ناشی از ترس و ریسک است. سرمایهگذاران فکر میکنند دولت بیانضباط شده و ممکن است بدهیهایش را پس ندهد. بنابراین برای خرید اوراق پرریسک این دولت، درخواست پاداش ریسک بالاتری میکنند. در این حالت، با وجود بالا رفتن بازده اوراق، به دلیل وحشت و فرار سرمایهها، ارز با شدت تضعیف میشود.
برای اینکه ببینیم این تله در دنیای واقعی چگونه عمل میکند، بیایید به سراغ یک رویداد تاریخی بسیار آموزنده برویم.
بررسی یک نمونه واقعی: بحران مینیبودجه بریتانیا (۲۰۲۲)
در سپتامبر ۲۰۲۲، دولت وقت بریتانیا بستهای اقتصادی معروف به «مینیبودجه» را معرفی کرد که شامل بزرگترین کاهش مالیاتی این کشور در ۵۰ سال اخیر بود. مشکل کجا بود؟ دولت هیچ برنامهای برای جبران این کاهش درآمد نداشت و مشخص بود که میخواهد این کسری عظیم را صرفاً با قرض گرفتن (انتشار اوراق جدید) جبران کند.
پیش از این خبر، بازار انتظار داشت بانک مرکزی انگلیس (BoE) تورم را مدیریت کند. اما وقتی خبر مینیبودجه منتشر شد، انتظارات بازار کاملاً دگرگون شد. معاملهگران متوجه شدند که پایداری بدهی بریتانیا زیر سوال رفته است.
واکنش بازار بیرحمانه و درسی کلاسیک برای تحلیلگران فارکس بود: سرمایهگذاران شروع به فروش دستهجمعی اوراق قرضه بریتانیا (Gilts) کردند. در نتیجه این فروش سنگین، بازده اوراق قرضه به شکل وحشتناکی بالا رفت (همان بازده بد ناشی از استرس مالی).
اما آیا پوند بریتانیا به خاطر افزایش بازده اوراق تقویت شد؟ خیر! پوند در برابر دلار آمریکا سقوط آزادی تاریخی را تجربه کرد و تا مرز برابری پیش رفت. این اتفاق به خوبی نشان داد که وقتی اعتبار سیاست مالی از دست برود، بازار فارکس هیچ رحمی نمیکند.
تمرین آموزشی
برای اینکه مطمئن شویم منطق این درس بهخوبی جا افتاده است، بیایید یک رویداد واقعی را تحلیل کنیم. در اواسط سال ۲۰۲۴، تصمیم به برگزاری انتخابات زودهنگام پارلمانی در فرانسه گرفته شد. در آن مقطع، برنامههای اقتصادی برخی احزاب رقیب شامل افزایش مخارج عمومی و کاهش مالیاتها بود. با توجه به اینکه فرانسه از قبل با کسری بودجه مواجه بود، احتمال اجرای این برنامهها توجه سرمایهگذاران را به خود جلب کرد.
در روزهای پس از این خبر، بازار واکنش مشخصی نشان داد: بازده اوراق قرضه ۱۰ ساله فرانسه (OAT) افزایش یافت، اما همزمان ارزش یورو در برابر دلار (EUR/USD) روند نزولی به خود گرفت.
سوال تمرین: با توجه به مفاهیمی که در این درس آموختیم، به این دو سوال پاسخ دهید:
۱. اگر افزایش بازده اوراق به معنای سود بیشتر است، چرا ارزش یورو به جای تقویت شدن، کاهش یافت؟
۲. این رشدِ بازدهی، از نوع «رشد سالم اقتصادی» بود یا «استرس مالی»؟
جواب این تمرین را در کامنتها بنویسید تا کارشناسان ما پاسخ صحیح را به شما بدهند.
آنچه در این درس یاد گرفتیم
حالا اگر به اخبار اقتصادی نگاه کنید، متوجه میشوید که پشت پرده مخارج دولت چه میگذرد. در این درس یاد گرفتیم:
- سیاست مالی دولتها، اگر با انضباط همراه باشد اقتصاد را رشد داده و ارز را قوی میکند، اما اگر به بدهی مزمن تبدیل شود، زمینهساز فرار سرمایهها میشود.
- صرفاً دانستن حجم کلی بدهی کافی نیست؛ باید ببینیم دولت برای پرداخت سود چقدر تحت فشار است و بدهیهایش کِی سررسید میشوند.
- در شرایط بحرانی، بدهی سنگین دولت میتواند دست بانک مرکزی را ببندد (سلطه مالی) و اجازه ندهد با تورم مبارزه کند.
- هر افزایش بازدهی در اوراق قرضه، لزوماً سیگنال خرید یک ارز نیست؛ افزایش بازده ناشی از ترس، قاتل پول ملی است.
حالا میدانیم که بیانضباطی مالی و افزایش بدهیها چگونه ریسک یک کشور را در چشم بازار بالا میبرد و باعث تضعیف ارز آن میشود. اما دولتها در دنیای واقعی بدون سلاح نیستند. وقتی سرمایهگذاران در حال فروش یک ارز هستند و ارزش آن در حال سقوط است، بانک مرکزی یک سپر دفاعی قدرتمند در اختیار دارد که میتواند ورق را برگرداند.
این سپر دفاعی چیست و چگونه به عنوان یک ضربهگیر در برابر شوکهای اقتصادی عمل میکند؟ برای پاسخ به این سوال، باید به سراغ ایستگاه بعدی برویم.




 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
