خلاصه این درس در یک دقیقه
بخش مسکن به دلیل گستردگی زنجیره تامین و نیاز عظیم به نیروی کار، موتور محرک اقتصاد است و نوسانات آن مستقیماً روی صنایع دیگر اثر میگذارد. در تقویم اقتصادی فارکس، چهار داده اصلی شامل مجوزهای ساختوساز، شروع ساختوساز، فروش خانههای نوساز و فروش خانههای موجود برای سنجش این بازار بررسی میشوند.
از آنجا که خرید خانه به وام بانکی متکی است، این بازار بهشدت و با سرعت به تغییرات نرخ بهره واکنش نشان میدهد. اگر بازار مسکن به دلیل نرخ بهره بالا وارد رکود شود، اثرات آن به کل اقتصاد سرایت کرده و باعث کاهش تورم و افت رشد اقتصادی میشود. این اتفاق انتظارات برای کاهش نرخ بهره را افزایش داده و در نهایت ارزش ارز ملی را تضعیف میکند.
چرا بازار مسکن موتور محرک چرخههای اقتصادی است؟
برای درک اهمیت بازار مسکن، ابتدا باید نگاه خود را به خانه تغییر دهیم. در اقتصاد کلان، خانه صرفاً یک سرپناه نیست؛ بلکه یک مرکز ثقل مالی است که دهها صنعت دیگر را به دور خود میچرخاند.
اقتصاددانان بازار مسکن را یک شاخص پیشرو میدانند، به این معنی که تغییرات اقتصادی ابتدا در این بخش رخ میدهد و سپس به سایر بخشها کشیده میشود. مسکن مانند قناری در معدن زغالسنگ است که ورود به یک رکود یا آغاز یک رونق را پیش از بقیه بخشها هشدار میدهد.
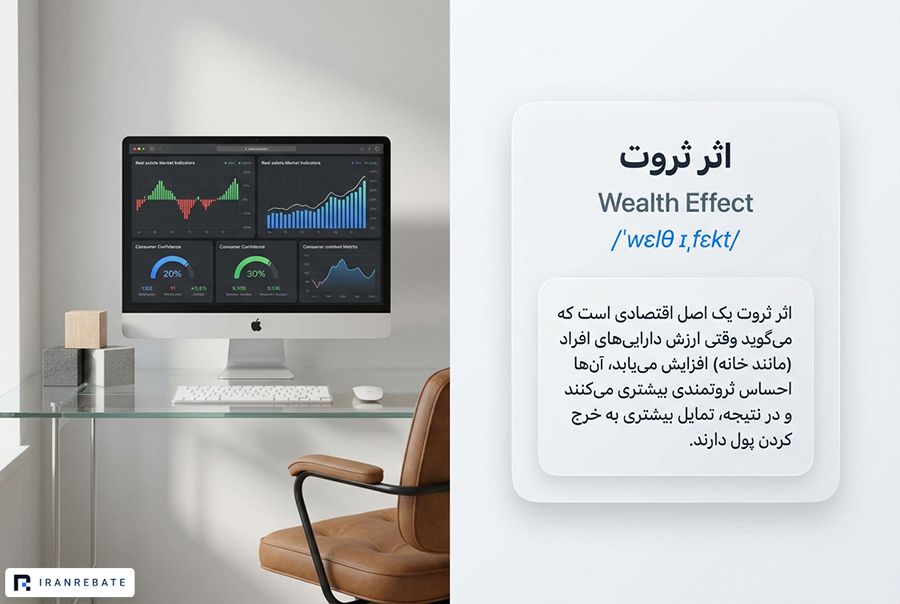
برای درک بهتر این موضوع، باید با مفهوم اثر ثروت (Wealth Effect) آشنا شویم. اثر ثروت یک اصل اقتصادی است که میگوید وقتی ارزش داراییهای افراد (مانند خانه) افزایش مییابد، آنها احساس ثروتمندی بیشتری میکنند و در نتیجه، تمایل بیشتری به خرج کردن پول دارند. حتی اگر فردی خانه خود را نفروشد، همین احساس امنیت مالی باعث میشود راحتتر به سفر برود، خودروی جدید بخرد یا در رستورانها هزینه کند.
این افزایش مصرف، چرخ اقتصاد را با سرعت بیشتری به حرکت درمیآورد. در مقابل، با افت قیمت مسکن، افراد احساس خطر کرده و مخارج خود را بهسرعت کاهش میدهند.

اما موضوع به همینجا ختم نمیشود. دلیل ملموستر اهمیت مسکن، زنجیره مشاغل و صنایعی است که به ساخت هر خانه وابستهاند. فرآیند ساخت یک خانه جدید را تصور کنید. تقاضای عظیمی برای سیمان، فولاد، چوب، شیشه و لولههای پلاستیکی ایجاد میشود. صدها کارگر، تکنسین و مهندس مشغول به کار میشوند و بانکها از طریق ارائه وام مسکن به درآمد میرسند.
پس از پایان ساخت نیز، خریدار به مبلمان، لوازم خانگی و خدمات دکوراسیون نیاز دارد. بنابراین، افت آمار ساختوساز فقط به سازندگان آسیب نمیزند، بلکه کل زنجیره تامین، سطح اشتغال کارگری و مصرف را با تاخیری چند ماهه دچار بحران میکند.
شاخصهای کلیدی مسکن در تقویم اقتصادی و اولویت زمانی آنها
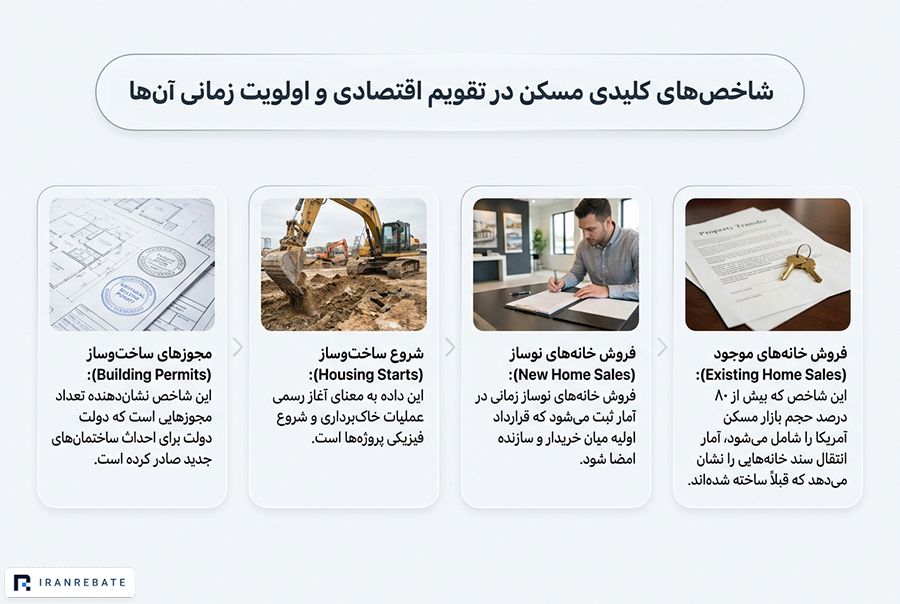
معاملهگران برای ردیابی مسیر حرکت اقتصاد، دادههای بازار مسکن را از مرحله ایده اولیه تا معامله نهایی زیر نظر میگیرند. اداره آمار آمریکا و انجمن ملی مشاوران املاک (NAR) این دادهها را در چهار قالب اصلی منتشر میکنند که هر کدام پیام خاص خود را دارند.
- مجوزهای ساختوساز: این شاخص نشاندهنده تعداد مجوزهایی است که دولت برای احداث ساختمانهای جدید صادر کرده است. مجوز ساخت پیشروترین داده در این بازار است. افزایش این عدد نشاندهنده خوشبینی سازندگان به آینده نزدیک و تقاضای آنها برای آغاز پروژهها است.
- شروع ساختوساز: این داده به معنای آغاز رسمی عملیات خاکبرداری و شروع فیزیکی پروژهها است. این شاخص یک داده همزمان است و دقیقاً نقطهای را نشان میدهد که نیاز به نیروی کار فیزیکی و خرید عمده مصالح آغاز میشود.
- فروش خانههای نوساز: فروش خانههای نوساز زمانی در آمار ثبت میشود که قرارداد اولیه میان خریدار و سازنده امضا شود. اگرچه این بخش حجم کمتری از کل بازار مسکن را تشکیل میدهد، اما واکنش بسیار سریعی به قیمت و نرخهای بهره دارد؛ زیرا انبوهسازان انعطافپذیری بالایی برای ارائه تخفیف و جذب خریدار دارند.
- فروش خانههای موجود: این شاخص که بیش از ۸۰ درصد حجم بازار مسکن آمریکا را شامل میشود، آمار انتقال سند خانههایی را نشان میدهد که قبلاً ساخته شدهاند. این داده بازتابدهنده قدرت نقدینگی فعلی و اعتماد مصرفکنندگان است، اما چون زمان نهایی شدن انتقال سند ممکن است چند هفته طول بکشد، نسبت به خانههای نوساز واکنش کندتری به شرایط لحظهای بازار دارد.
با کنار هم گذاشتن این چهار مورد، معاملهگر متوجه میشود که تمایل به ساخت، آغاز ساخت، و در نهایت فروش نهایی در چه وضعیتی قرار دارند.
چگونه شاخصهای مسکن، ارزش دلار و بازار فارکس را تکان میدهند؟
حالا این سوال مهم پیش میآید که این آمار و ارقام چه ارتباطی با نوسان جفتارزها در بازار فارکس دارند. برای درک این رابطه، باید مسیر سرایت دادههای مسکن به تصمیمات بانک مرکزی (مانند فدرال رزرو) را دنبال کنیم.
یک مسیر تحلیلی منطقی به این شکل پیش میرود:
افت آمار مسکن به معنای کاهش تقاضا برای مصالح و خدمات است. این اتفاق باعث میشود کارخانهها تولید خود را کاهش دهند و نیروی کار کمتری نیاز داشته باشند. در نتیجه، فشارهای تورمی کاهش یافته و رشد اقتصادی کند میشود.
وقتی تورم و رشد اقتصادی افت کنند، معاملهگران به این نتیجه میرسند که بانک مرکزی به زودی برای جلوگیری از رکود عمیق، نرخ بهره را کاهش خواهد داد. چشمانداز کاهش نرخ بهره، جذابیت سرمایهگذاری در آن کشور را کم کرده و منجر به افت ارزش دلار میشود.
مثال واقعی: سقوط دلار پس از گزارش فروش مسکن (۲۰۲۳)
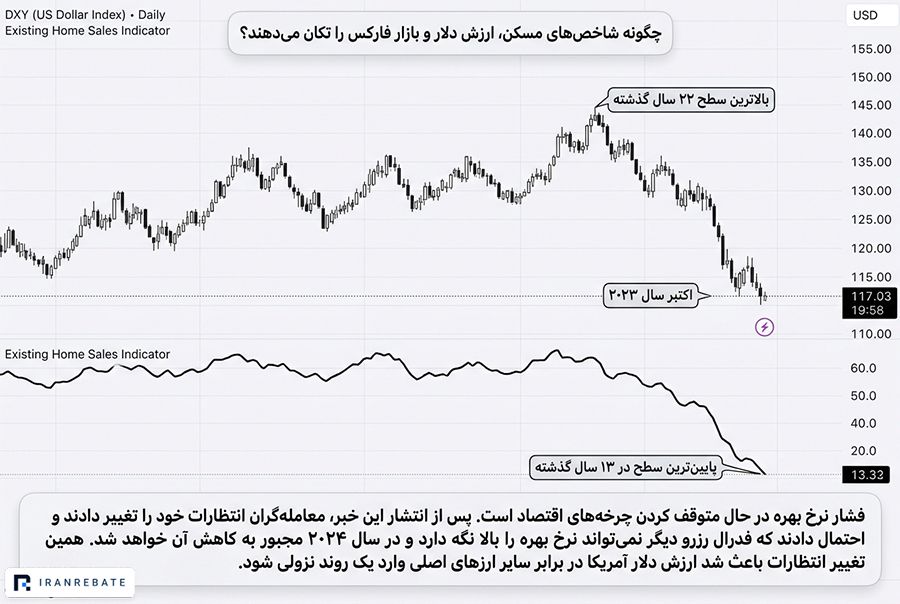
در اکتبر سال ۲۰۲۳، فدرال رزرو آمریکا نرخ بهره را برای مهار تورم در بالاترین سطح ۲۲ سال گذشته نگه داشته بود. در همین زمان، گزارش فروش خانههای موجود منتشر شد و نشان داد که حجم معاملات مسکن به پایینترین سطح خود در ۱۳ سال گذشته سقوط کرده است. بازار پیش از این میدانست که شرایط مسکن سخت شده، اما این عدد بسیار بدتر از حد انتظار بود.
این گزارش یک پیام واضح به بازار مخابره کرد: فشار نرخ بهره در حال متوقف کردن چرخهای اقتصاد است. پس از انتشار این خبر، معاملهگران انتظارات خود را تغییر دادند و احتمال دادند که فدرال رزرو دیگر نمیتواند نرخ بهره را بالا نگه دارد و در سال ۲۰۲۴ مجبور به کاهش آن خواهد شد. همین تغییر انتظارات باعث شد ارزش دلار آمریکا در برابر سایر ارزهای اصلی وارد یک روند نزولی شود.
در دوران رونق مسکن، سناریوی متقابل رخ میدهد. آمار قوی در این بخش نشان میدهد که اقتصاد توانایی تحمل نرخهای بهره بالا را دارد و تورم پایدار است، که این امر به حفظ پایداری و تقویت ارزش دلار کمک میکند.
اثر نرخ بهره وام مسکن بر اعتبار دادهها
در این مرحله باید به نکته مهمی توجه کنیم تا در تحلیل دادهها دچار اشتباه نشویم. در اقتصاد آمریکا، خرید خانه وابستگی مطلقی به نرخ بهره وام مسکن ۳۰ ساله دارد. رابطه بین نرخ این وام و تقاضای خرید کاملاً معکوس است. یک معاملهگر حرفهای فاندامنتال باید نوسانات فصلی را به کمک نرخ بهره وام مسکن فیلتر کند.
خطای نتیجهگیری شتابزده از رشد مقطعی دادهها
فرض کنید در یک ماه خاص، در حالی که نرخ وام مسکن در سطوح تاریخی بالایی قرار دارد، شاخص مجوزهای ساختوساز بهطور ناگهانی رشد چشمگیری میکند. معاملهگر نباید فوراً نتیجه بگیرد که اقتصاد وارد دوره رونق شده و دلار تقویت میشود. او میداند در شرایطی که هزینه استقراض برای مردم بسیار بالاست، این جهش احتمالاً موقتی است و ریشه در یک عامل فصلی دارد. بنابراین، چنین دادهای نباید مبنای تصمیمگیری برای معاملات بلندمدت قرار گیرد.
تمرین تحلیلی: همزمانی جهش نرخ وام و افت شروع ساخت
در آوریل سال ۲۰۲۴، بازارهای مالی شاهد یک اتفاق مهم بودند. نرخ بهره وام مسکن در آمریکا مجدداً روند صعودی گرفت و از مرز ۷ درصد عبور کرد. همزمان، دادههای «شروع ساختوساز» (Housing Starts) منتشر شد و نشان داد که آمار برخلاف انتظار اقتصاددانان، افت شدیدی داشته است.
با استفاده از منطق این درس تحلیل کنید که ترکیب این دو عامل (افزایش نرخ وام مسکن و افت شدید شروع ساخت)، چه تصویری از آینده رشد اقتصادی و تورم به فدرال رزرو میدهد؟ و این تصویر چه تاثیری بر انتظارات معاملهگران از ارزش دلار خواهد داشت؟
پاسخ تحلیل خود را حتماً در بخش کامنتها برای ما بنویسید تا با هم بررسی کنیم.
آنچه در این درس خواندیم
بازار مسکن یکی از مهمترین شاخصهای پیشرو اقتصاد است که مسیر رشد، تورم و سیاستهای پولی را برای معاملهگران روشن میکند. بررسی دادههایی مانند مجوز ساخت، شروع ساختوساز و فروش خانهها در کنار نرخ بهره وام مسکن، دید دقیقتری از آینده دلار و بازار ارز مورد نظر ارائه میدهد.
شاخص مسکن و ساخت و ساز یکی از مهمترین دادههای اقتصادی محسوب میشود که در این درس با آن آشنا شدید. اما در درس بعدی از آکادمی ایران ریبیت به آموزش شاخص اعتماد مصرف کننده خواهیم پرداخت.


 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
