خلاصه این درس در یک دقیقه
ذخایر ارزی شامل ارزهای خارجی، اوراق، طلا، SDR و داراییهای بینالمللی بانک مرکزی است؛ اما برای سنجش توان واقعی کشور باید ذخایر خالص، بدهیهای ارزی و میزان قابلاستفادهبودن داراییها را نیز بررسی کرد. ذخایر برای کنترل نرخ ارز، تأمین واردات و مقابله با خروج سرمایه استفاده میشوند و کفایت آنها با پوشش واردات، بدهی کوتاهمدت، نقدینگی و شاخص ARA سنجیده میشود.
کاهش سریع ذخایر معمولاً نشانه فشار بر ارز و مداخله بانک مرکزی است. این مداخله میتواند استریلشده، استریلنشده یا از طریق مشتقات باشد. همچنین باید اثر ارزشگذاری، ترکیب ارزی و احتمال مسدودشدن ذخایر را در نظر گرفت. بنابراین در فارکس، روند ذخایر و دوام مداخله مهمتر از عدد مطلق آن است.
ذخایر ارزی چیست و از چه داراییهایی تشکیل میشود؟
وقتی صحبت از ذخایر ارزی میشود، معمولاً اولین تصویری که در ذهن شکل میگیرد، حسابهای بانکی پر از اسکناس دلار است. اما در اقتصاد کلان، ساختار ذخایر رسمی بسیار متنوعتر و ساختاریافتهتر است.

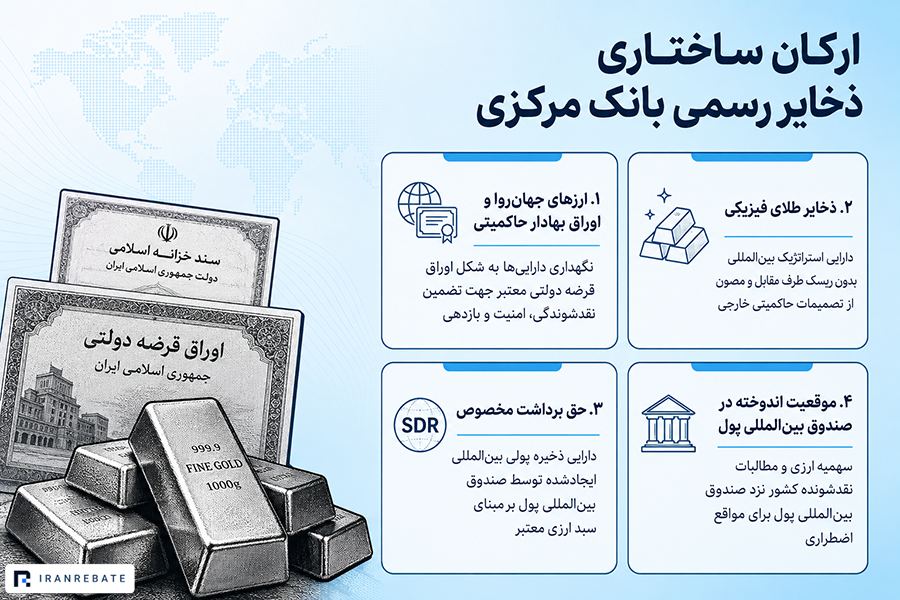
ذخایر یک بانک مرکزی از چند بخش اصلی تشکیل میشود. بخش اول، ارزهای خارجی است که بیشتر به شکل اوراق قرضه دولتی کشورهای معتبر نگهداری میشود تا علاوه بر امنیت، بازدهی نیز داشته باشد.
بخش دوم، ذخایر طلای فیزیکی است. در کنار اینها، موارد دیگری مانند حق برداشت مخصوص (SDR) نیز وجود دارد؛ SDR یک دارایی پولی بینالمللی است که توسط صندوق بینالمللی پول (IMF) ایجاد شده است. همچنین جایگاه و اعتبار تخصیصیافته کشور در خود صندوق بینالمللی پول نیز بخشی از این داراییها محسوب میشود.
تفاوت ذخایر ناخالص و ذخایر خالص چیست؟
برای اینکه درک درستی از توان واقعی یک کشور داشته باشیم، در همین ابتدای کار باید بین دو مفهوم تفاوت قائل شویم: ذخایر ناخالص یا Gross Reserves و ذخایر خالص یا Net Reserves.
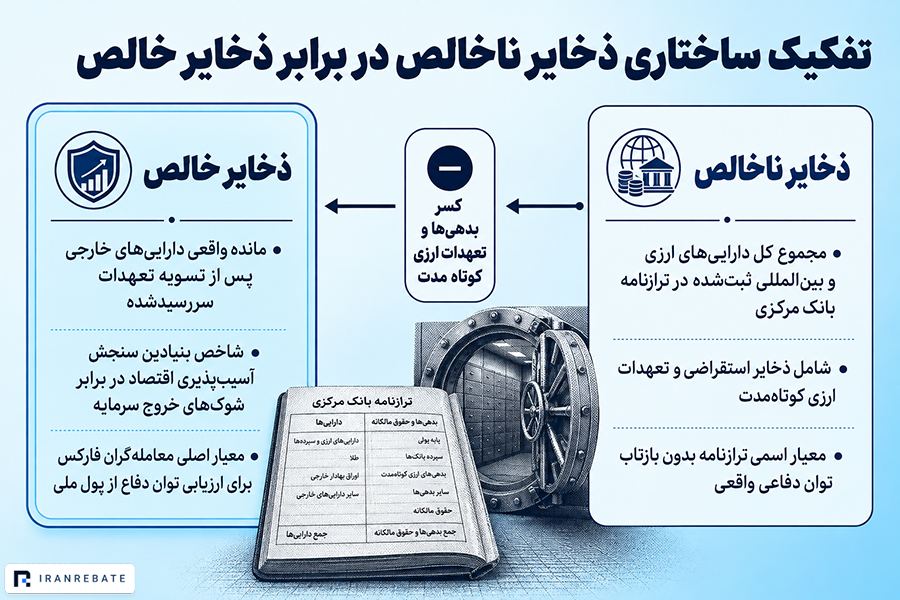
ذخایر ناخالص نشاندهنده کل داراییهای خارجی است که در ترازنامه بانک مرکزی ثبت شده است. اما گاهی بانک مرکزی برای تأمین بخشی از این داراییها، بدهیهای ارزی کوتاهمدت ایجاد کرده است. وقتی این بدهیهای ارزی را از کل داراییها کسر کنیم، به ذخایر خالص میرسیم.
در تحلیل آسیبپذیری اقتصاد، کشوری که ذخایر ناخالص بالا اما بدهیهای ارزی سنگینتری دارد، در واقع توانایی چندانی برای دفاع مؤثر از پول ملی خود نخواهد داشت.
چرا بانکهای مرکزی ذخایر ارزی نگهداری میکنند؟
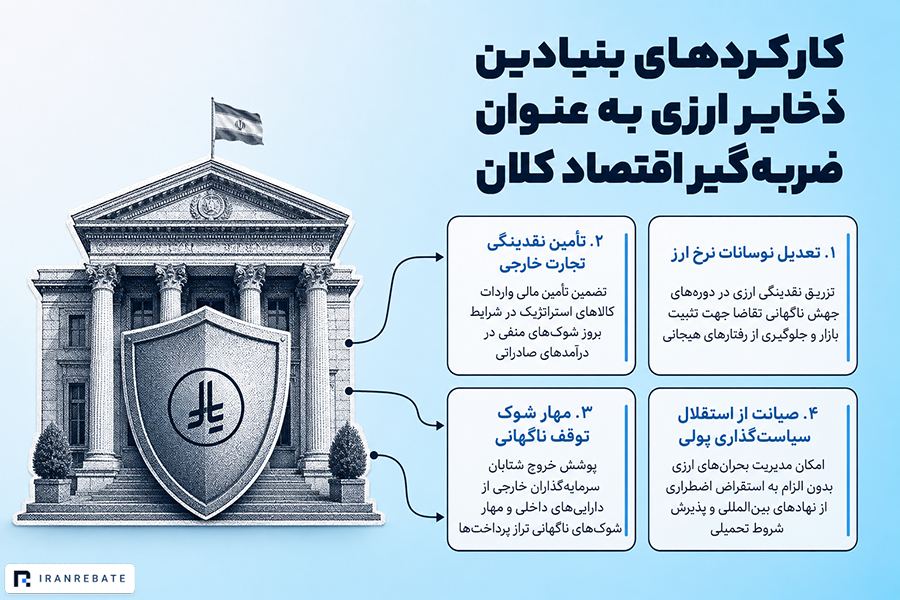
اکنون که میدانیم ذخایر از چه اجزایی تشکیل شدهاند، باید ببینیم دلیل نگهداری این حجم از دارایی خارجی چیست. صندوق بینالمللی پول، ذخایر ارزی را به عنوان یک ضربهگیر در برابر شوکهای تراز پرداختها تعریف میکند.
این ضربهگیر چند کارکرد مشخص دارد:
اولین کارکرد آن، تنظیم نوسانات نرخ ارز است. اگر تقاضا برای خرید ارز خارجی در داخل کشور ناگهان افزایش یابد، بانک مرکزی میتواند با تزریق ارز به بازار، تعادل را برقرار کند.
کارکرد دوم، تأمین نقدینگی برای تجارت خارجی است؛ به این معنا که اقتصاد بتواند حتی در صورت کاهش موقت درآمدهای صادراتی، هزینه واردات کالاهای ضروری خود را بپردازد.
دلیل سوم، محافظت از اقتصاد در برابر پدیدهای به نام توقف ناگهانی است. در اقتصاد جهانی گاهی شرایطی رخ میدهد که سرمایهگذاران خارجی به دلایل مختلف، سرمایههای خود را به سرعت از اقتصادهای نوظهور خارج میکنند. داشتن ذخایر ارزی مناسب به بانک مرکزی اجازه میدهد این خروج نقدینگی را پوشش دهد تا اقتصاد دچار شوک نشود. در نهایت، وجود این پشتوانه مالی، به سیاستگذاران اقتصادی استقلال میدهد تا بحرانها را بدون نیاز به دریافت وامهای اضطراری مدیریت کنند.
آخرین دلیل نیز، امکان مداخله در بازار ارز است؛ زمانی که پول ملی تحت فشار سفتهبازی قرار میگیرد، بانک مرکزی با استفاده از این ذخایر، نوسانات مخرب را کنترل میکند.
کفایت ذخایر ارزی چگونه سنجیده میشود؟
یکی از اشتباهات رایج در تحلیل فاندامنتال این است که تصور کنیم «هر کشوری که ذخایر ارزی بیشتری دارد، پول قدرتمندتری خواهد داشت». صندوق بینالمللی پول به صراحت بیان میکند که عدد مطلق ذخایر معیار مناسبی نیست، بلکه این ذخایر باید نسبت به ساختار و آسیبپذیریهای هر اقتصاد ارزیابی شوند.
برای این ارزیابی از چند شاخص استفاده میشود:
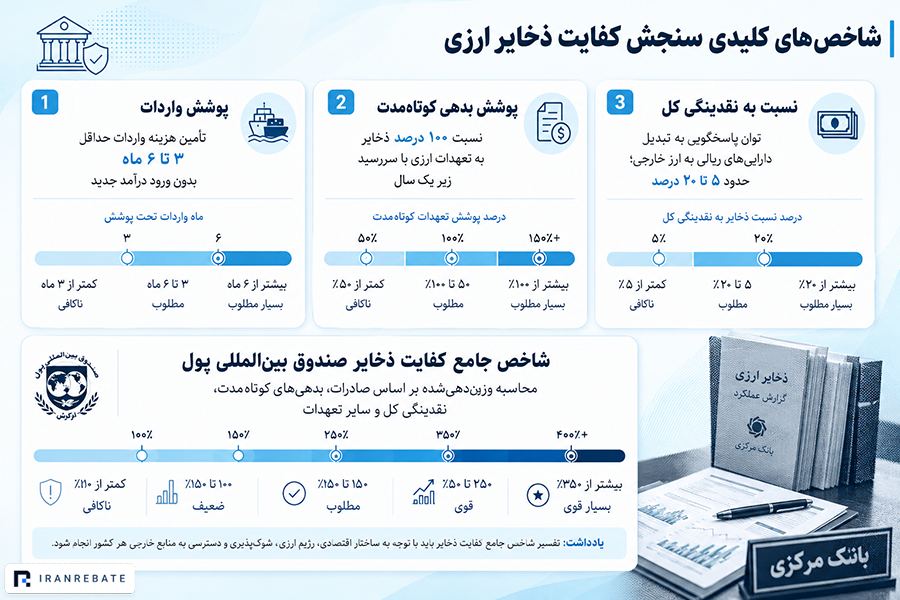
- یکی از معیارهای پایه، پوشش واردات است؛ یعنی این ذخایر میتوانند هزینه چند ماه واردات کشور را بدون وجود هیچگونه درآمد ارزی جدید تأمین کنند.
- معیار دوم، نسبت ذخایر به بدهیهای ارزی کوتاهمدت است. اگر کشوری بدهیهای خارجی زیادی داشته باشد که سررسید آنها نزدیک است، حجم بالایی از ذخایر صرفاً برای تسویه آن بدهیها مصرف خواهد شد.
- همچنین، مقایسه ذخایر ارزی با نقدینگی کل نشان میدهد که اگر سرمایهگذاران داخلی تصمیم بگیرند داراییهای خود را به ارز خارجی تبدیل کنند، بانک مرکزی تا چه حد توان پاسخگویی دارد.
شاخص ARA چیست؟
برای در نظر گرفتن تمام این متغیرها به صورت همزمان، صندوق بینالمللی پول شاخصی به نام ARA Metric طراحی کرده است. این شاخص نیاز واقعی یک کشور به ذخایر را بر اساس میزان صادرات، حجم بدهیهای کوتاهمدت و حجم نقدینگی داخلی محاسبه میکند.
بر اساس این منطق، مقدار مشخصی از ذخایر ممکن است برای یک اقتصاد کوچک و بدون بدهی، بسیار فراتر از نیاز باشد، در حالی که همان مقدار برای یک اقتصاد بزرگ با ساختار بدهی پیچیده، نشاندهنده ریسک بالا است.
چرا روند تغییر ذخایر ارزی از حجم آن مهمتر است؟
با درک نحوه سنجش ذخایر، باید به نکتهای بپردازیم که در تحلیل جریانهای سرمایه نقش بسیار پررنگی دارد: تفاوت بین سطح ذخایر و روند تغییرات آنها.
فرض کنید
کشوری حجم بالایی از ذخایر را در اختیار دارد، اما برای تنظیم بازار ارز ناچار است ماهانه بخش قابلتوجهی از آن را به فروش برساند. در سمت مقابل، کشوری دیگر ذخایر کمتری دارد، اما به دلیل تراز تجاری مثبت، ماهانه به حجم این داراییها اضافه میکند. از دیدگاه تحلیلگر بازار، ارزی که ذخایر آن با سرعت در حال کاهش است، بسیار آسیبپذیرتر ارزیابی میشود.
در واقع، روند انباشت یا کاهش ذخایر، سرعت تغییرات شرایط را به بازار مخابره میکند. وقتی معاملهگران میبینند ذخایر یک بانک مرکزی با شیب تندی در حال افت است، متوجه میشوند که فشار بر روی پول ملی بالاست و توانایی نهاد سیاستگذار برای ادامه این روند محدود خواهد بود. همین درک از محدودیت منابع، میتواند انتظارات را تغییر داده و فشار را بر ارز مربوطه تشدید کند.
بانک مرکزی چگونه با ذخایر ارزی در بازار ارز مداخله میکند؟
برای اینکه منطق تغییرات ذخایر را در دنیای واقعی بهتر ببینیم، باید با مکانیزم مداخله بانک مرکزی آشنا شویم.
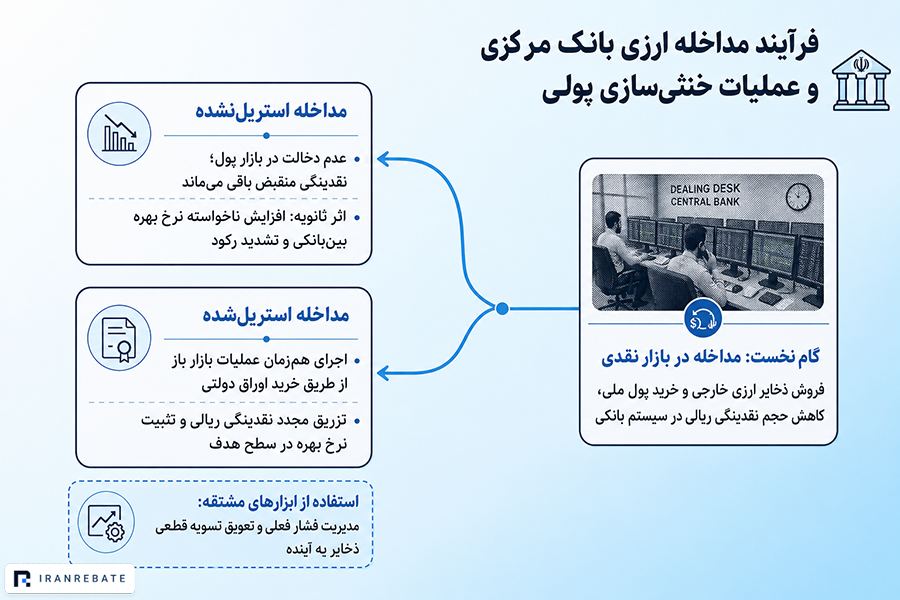
مداخله ارزی معمولاً یک زنجیره مشخص دارد. زمانی که ارزش پول ملی تحت فشار کاهش قرار میگیرد، بانک مرکزی با استفاده از ذخایر خود، ارز خارجی میفروشد و پول ملی را خریداری میکند. این کار به صورت مستقیم حجم ذخایر را کاهش میدهد.
اما در این مرحله یک اتفاق پولی مهم رخ میدهد؛ وقتی بانک مرکزی پول ملی را از بازار جمعآوری میکند، در واقع حجم نقدینگی داخل اقتصاد را کاهش داده است.
کاهش نقدینگی میتواند باعث بالا رفتن نرخ بهره بینبانکی شود که دو حالت دارد:
- اگر بانک مرکزی این تغییر را بپذیرد و اجازه دهد نقدینگی کاهشیافته باقی بماند، به آن مداخله استریل نشده یا غیرعقیم سازیشده میگویند.
- اما در بیشتر مواقع، بانکهای مرکزی تمایلی به تغییر ناخواسته نرخ بهره ندارند. بنابراین بلافاصله با خرید اوراق دولتی از بانکها، همان مقدار پول ملی را دوباره به سیستم تزریق میکنند. به این فرآیند مداخله استریل شده گفته میشود.
همچنین باید در نظر داشت که بانکهای مرکزی گاهی به جای فروش مستقیم داراییهای نقدی خود در بازار نقدی (Spot)، از ابزارهای مشتقه مانند قراردادهای فوروارد یا سواپ استفاده میکنند. این کار باعث میشود فشار روی ارز در زمان حال کنترل شود، در حالی که کاهش قطعی ذخایر در ترازنامه به آینده موکول میشود.
اثر ارزشگذاری چگونه حجم ذخایر ارزی را تغییر میدهد؟
از آنجایی که ذخایر کشورها مجموعهای از ارزهای مختلف است، تغییر نرخ برابری این ارزها در بازار جهانی میتواند در خوانش دادهها خطای تحلیلی ایجاد کند.
دادههای ترکیب ارزی ذخایر جهان تحت عنوان COFER توسط صندوق بینالمللی پول منتشر میشود. در این دادهها، سهم ارزهای مهمی مانند دلار، یورو و سایر ارزها مشخص است. گاهی اوقات گزارش میشود که سهم دلار در ذخایر جهانی کاهش یافته است. برداشت اولیه ممکن است این باشد که بانکهای مرکزی در حال فروش گسترده دلار هستند.
اما بخش مهمی از این تغییرات ریشه در پدیدهای به نام اثر ارزشگذاری یا Valuation Effect دارد.
به عنوان مثال
اگر بانک مرکزی مقداری یورو در ذخایر خود داشته باشد و یورو در بازار جهانی تضعیف شود، زمانی که حسابداران بانک مرکزی ارزش کل سبد داراییها را بر مبنای دلار محاسبه میکنند، عدد نهایی کمتر از قبل خواهد بود. در اینجا هیچ یورویی فروخته نشده و دلاری هم خریداری نشده است، بلکه صرفاً تغییر نرخ ارزها باعث تغییر در ارزش دفتری ذخایر شده است.
نمونههای واقعی استفاده از ذخایر ارزی توسط بانکهای مرکزی
برای اینکه تئوری را به واقعیت متصل کنیم، بررسی نحوه مدیریت ذخایر در ژاپن مفید است.
ژاپن یکی از کشورهایی است که ذخایر ارزی بسیار بالایی دارد. در دورهای که اختلاف نرخ بهره بین آمریکا و ژاپن افزایش یافت، ین با فشار فروش سنگینی مواجه شد. در این مقطع، بانک مرکزی ژاپن با استفاده از ذخایر ارزی خود در بازار مداخله کرد تا روند تضعیف ین را متعادل کند.
این نمونه نشان میدهد که ذخایر ارزی حتی در اقتصادهای بزرگ و توسعهیافته نیز ابزاری کاربردی برای تنظیم شیب تغییرات قیمتی است.
چگونه از ذخایر ارزی در تحلیل فاندامنتال فارکس استفاده کنیم؟
اکنون باید این مفاهیم را در چارچوب انتظارات معاملهگران بازار فارکس قرار دهیم. تغییر در وضعیت ذخایر ارزی چگونه تحلیل میشود؟
زمانی که دادهها نشان میدهند ذخایر ارزی یک کشور با سرعت قابلتوجهی در حال کاهش است، بازار متوجه میشود که بانک مرکزی در حال دفاع از ارزش پول ملی است. معاملهگران با بررسی نسبتهای کفایت ذخایر ارزیابی میکنند که این مداخله تا چه زمانی میتواند پایدار بماند. اگر ارزیابی بازار این باشد که ذخایر در حال اتمام است یا استمرار مداخله منطق اقتصادی ندارد، انتظارات تغییر میکند.
در این شرایط، سرمایهگذاران پیشبینی میکنند که پس از توقف مداخله، پول ملی تضعیف خواهد شد. این تغییر انتظارات باعث میشود فشار فروش بر آن ارز پیش از توقف واقعی مداخله افزایش یابد و مسیر حرکت قیمت را هموارتر کند.
در مقابل، افزایش پیوسته ذخایر ارزی نشاندهنده ثبات و قدرت پاسخگویی نهاد سیاستگذار است و به بازار اطمینان میدهد که اقتصاد توانایی مدیریت شوکهای احتمالی را داراست.
تمرین تحلیلی
در سیام آوریل ۲۰۲۶، ین ژاپن پس از عبور از سطح ۱۶۰ در برابر دلار، با مداخله وزارت دارایی ژاپن به میزان حدود سی و پنج میلیارد دلار مواجه شد و در همان روز حدود سه درصد تقویت شد.
با توجه به آنچه در این درس یاد گرفتید توضیح دهید؛ این مداخله دقیقا چه اثری روی ذخایر ارزی ژاپن گذاشت و چرا معاملهگران باید علاوه بر مبلغ این مداخله، به روند مداخلههای قبلی وزارت دارایی ژاپن در ماههای گذشته هم توجه کنند؟
به عبارت دیگر، اگر همین مداخله سه ماه بعد دوباره تکرار شود، این تکرار چه پیامی درباره پایداری فشار روی ین به بازار میدهد؟
پاسخ را در کامنتها بنویسید تا در رابطه با آن بحث کنیم.
آنچه در این درس آموختیم
در این درس از اعداد خام عبور کردیم و دیدیم که در تحلیل جریانهای پولی، کیفیت و روند تغییرات داراییهای خارجی بسیار مهمتر از عدد مطلق آنهاست. ما آموختیم که:
- ذخایر ارزی ترکیبی از ارزهای معتبر، طلا و داراییهای بینالمللی هستند و برای بررسی دقیق، همواره باید بدهیهای ارزی را از آنها کسر کرد (ذخایر خالص).
- سطح ذخایر با استفاده از معیارهایی مانند پوشش واردات، نسبت به بدهیهای کوتاهمدت و شاخص ARA ارزیابی میشود تا متناسب با ساختار هر اقتصاد سنجیده شود.
- سرعت کاهش ذخایر ارزی سیگنال مهمی از میزان فشار بازار و دوامپذیری مداخله بانک مرکزی است.
- بخشی از تغییرات گزارششده در سبد ذخایر جهانی صرفاً ناشی از اثر ارزشگذاری متقابل ارزها است، نه خرید و فروش واقعی.
- محدودیتهای سیاسی میتواند دسترسی یک اقتصاد به ذخایر قانونی خود را در شرایط حساس از بین ببرد.
تا اینجا متوجه شدیم که ذخایر ارزی چگونه میتوانند به عنوان سپر دفاعی یک اقتصاد عمل کنند یا در صورت مسدود شدن، اقتصاد را در برابر جریانهای بیرونی آسیبپذیر سازند. همچنین دیدیم که این داراییها میتوانند تحت تأثیر محدودیتهای بینالمللی از دسترس خارج شوند؛ موضوعی که دیگر صرفاً ریشه در اقتصاد ندارد، بلکه ناشی از تصمیمات سیاسی است.
زمانی که سیاستهای بینالمللی و تنشهای جهانی به صورت مستقیم بر داراییها و جریانهای مالی تأثیر میگذارند، معاملهگران چگونه باید این متغیرهای غیرملموس را در تحلیل خود وارد کنند؟ برای یافتن چارچوب تحلیلی مناسب در مواجهه با این اخبار، آماده ورود به مبحث بعدی میشویم.


 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
