خلاصه این درس در یک دقیقه
قیمت طلا تحت تأثیر چهار عامل اصلی یعنی قدرت دلار، بازده واقعی اوراق قرضه، شرایط ریسک جهانی و تقاضای نهادهای بزرگ قرار دارد. طلا بهعنوان یک دارایی بدون بازده، معمولاً با افزایش بازده واقعی و قدرت دلار تحت فشار قرار میگیرد، زیرا هزینه فرصت نگهداری آن افزایش مییابد؛ اما این رابطه همیشه ثابت نیست و در بحرانهای شدید ممکن است طلا و دلار همزمان رشد کنند.
عوامل موثر بر قیمت طلا در بازارهای جهانی
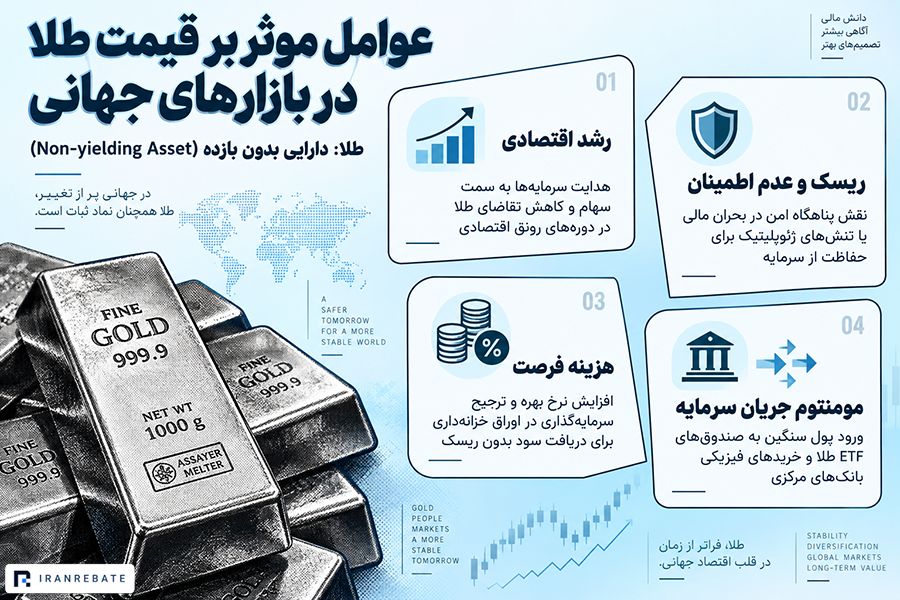
طلا یک دارایی بدون بازده است؛ به این معنی که برخلاف سهام که سود نقدی میپردازد یا اوراق قرضه که کوپن بهره دارد، صرف نگهداری طلا جریان درآمدی جدیدی برای فرد ایجاد نمیکند.

با این حال، سرمایههای کلان همواره به سمت آن حرکت میکنند، زیرا چهار نیروی اقتصادی مهم روی آن اثر میگذارند:
- رشد اقتصادی: در دورههای رونق اقتصادی، سرمایهها به سمت داراییهای پربازده مانند سهام هدایت میشوند و تقاضا برای طلا کاهش مییابد.
- ریسک و عدم اطمینان: در دورههای بحران مالی یا تنشهای ژئوپلیتیک، طلا نقش پناهگاه امن را ایفا میکند تا از سرمایه در برابر فروپاشی بازارها محافظت کند.
- هزینه فرصت: این هزینه در اقتصاد، به معنای سودی است که با انتخاب یک سرمایهگذاری، از دست میدهید. وقتی نرخ بهره در اقتصاد بالا میرود، نگهداری دارایی بدون بازدهی مثل طلا، هزینه فرصت بالایی دارد، زیرا سرمایهگذار میتوانست پول خود را در اوراق خزانهداری بگذارد و سود بدون ریسک دریافت کند.
- مومنتوم: مورد آخر مومنتوم یا شتاب جریان سرمایه و خرید نهادهای مرکزی است. ورود حجم سنگین پول به صندوقهای قابل معامله (ETF) طلا یا خریدهای فیزیکی توسط بانکهای مرکزی، خودبهخود کفه تقاضا را سنگین کرده و قیمت را هدایت میکند.
رابطه طلا و دلار آمریکا چگونه کار میکند؟
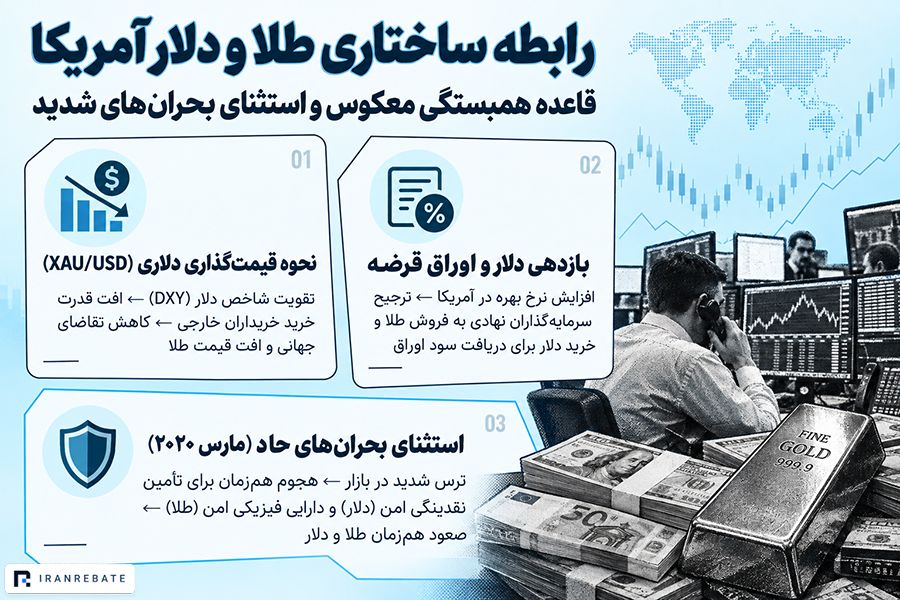
در بازارهای مالی رایج است که میگویند طلا و دلار در خلاف جهت یکدیگر حرکت میکنند. این موضوع تا حد زیادی درست است، اما باید دلیل ساختاری آن را بدانید تا دچار خطای تحلیلی نشوید.
نحوه قیمتگذاری
ارزش طلا در بازار جهانی بر مبنای دلار آمریکا (XAU/USD) سنجیده میشود. وقتی شاخص دلار (DXY) تقویت میشود، خریدارانی که ارزهای دیگری (مثل یورو یا پوند) در اختیار دارند، باید هزینه بیشتری برای خرید همان مقدار طلا بپردازند. این افت قدرت خرید خارجی، تقاضای جهانی را کاهش داده و قیمت دلاری طلا را پایین میآورد.
بازدهی دلار
تقویت دلار معمولاً با افزایش نرخ بهره در آمریکا همراه است. سرمایهگذاران نهادی ترجیح میدهند طلا را بفروشند و دلار بخرند تا آن را در اوراق قرضه آمریکایی سرمایهگذاری کنند.
نکته مهم
با این وجود، همیشه به یاد داشته باشید که این رابطه ساختاری، غیرقطعی است. در شرایط بحرانی مانند روزهای ابتدایی کرونا در مارس ۲۰۲۰، ترس شدید در بازار باعث شد سرمایهگذاران همزمان به سمت خرید دلار برای تأمین نقدینگی امن و طلا بهعنوان دارایی فیزیکی امن هجوم ببرند و هر دو دارایی با هم صعودی شدند.
بنابراین، قانون «طلا همیشه خلاف دلار است» را از ذهن خود پاک کنید.
تاثیر نرخ بهره واقعی بر قیمت طلا به چه شکل است؟
برای داشتن یک تحلیل دقیق، تریدر نباید فقط به نرخ بهره اعلامشده توسط بانک مرکزی نگاه کند؛ بلکه باید نرخ بهره واقعی را محاسبه کند.
نرخ بهره واقعی عبارت است از
نرخ بازدهی اسمی اوراق قرضه منهای نرخ تورم فعلی.
وقتی بازده واقعی اوراق قرضه در حال افزایش است مثلاً تورم کنترل شده اما نرخ بهره بالاست، سود خالص و بدون ریسک سرمایهگذاری در اوراق افزایش مییابد. در این حالت، هزینه فرصت نگهداری طلا به شدت بالا میرود و سرمایهها از بازار طلا خارج میشوند.
اما زمانی که نرخ بهره واقعی منفی میشود یعنی تورم بسیار بالاتر از بازدهی اوراق است، قدرت خرید پولی که در بانک است ذوب میشود. در این شرایط، طلا جذابترین میشود.
چرا تورم همیشه باعث افزایش قیمت طلا نمیشود؟
یکی از تصورات اشتباه این است که به محض انتشار دادههای تورمی بالا، طلا باید صعود کند. برای درک اینکه چرا این اتفاق همیشه نمیافتد، باید واکنش بانک مرکزی را در نظر بگیریم.
نمونه واقعی در اواسط سال ۲۰۲۲
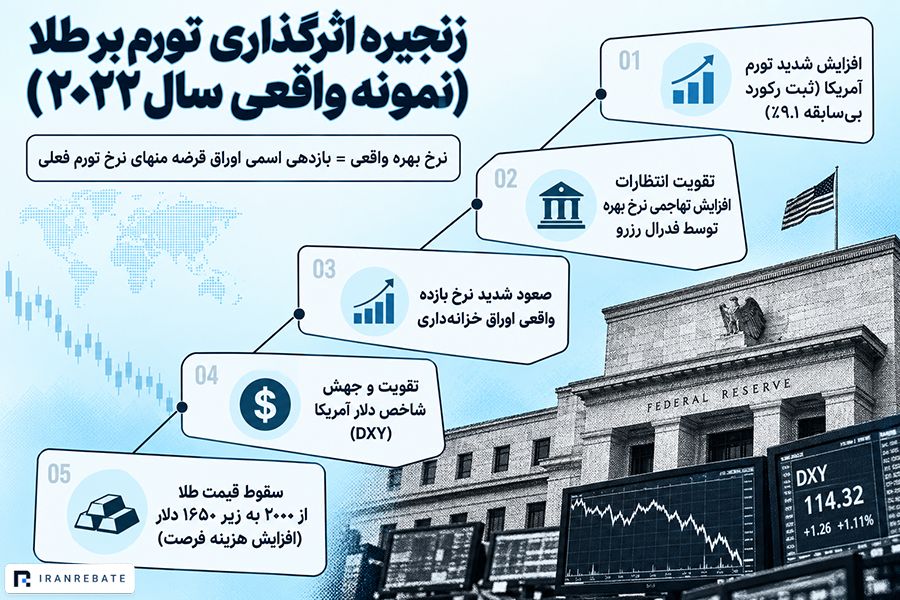
در ژوئن ۲۰۲۲، تورم در ایالات متحده به رقم بیسابقه ۹.۱ درصد رسید. طبق باور سنتی، طلا باید رکورد میشکست. اما برعکس، قیمت طلا از حدود ۲۰۰۰ دلار در ماه مارس به زیر ۱۶۵۰ دلار در ماه سپتامبر سقوط کرد. چرا؟ چون بازار میدانست فدرال رزرو برای مهار این تورم شدید، مجبور است نرخ بهره را با سرعت بیسابقهای افزایش دهد.
پس زنجیره اینگونه عمل کرد:
- تورم بالا رفت
- انتظارات برای افزایش نرخ بهره توسط فدرال رزرو تقویت شد
- نرخ بازده واقعی اوراق افزایش یافت
- شاخص دلار صعود کرد
- طلا تحت فشار فروش قرار گرفت
بیشتر بدانید
در گزارش چشمانداز سال ۲۰۲۶ شورای جهانی طلا نیز تأکید شده است که برای تحلیل طلا، مسیر نرخهای بهره، قدرت دلار و اشتهای ریسک باید بهصورت یک معادله چندوجهی و همزمان بررسی شوند.
اهمیت تقاضای ذخیرهای و خرید طلا توسط بانکهای مرکزی
علاوه بر سرمایهگذاران خرد و صندوقها، خریداران بسیار قدرتمندتری در بازار طلا وجود دارند: بانکهای مرکزی که تقاضای ذخیرهای دارند. یعنی خریدهای کلان طلا توسط بانکهای مرکزی برای تنوعبخشی به سبد ذخایر ارزی و کاهش وابستگی به یک ارز خاص مثل دلار.
پس وقتی تنشهای ژئوپلیتیک افزایش مییابد، کشورها ترجیح میدهند داراییهای خود را از حالت ارز کاغذی به طلای فیزیکی تبدیل کنند تا از تحریمها یا شوکهای بانکی در امان باشند.
بر اساس نظرسنجی سال ۲۰۲۶ شورای جهانی طلا
۸۹ درصد از بانکهای مرکزی، انتظار افزایش حجم طلای جهانی در ذخایر رسمی را داشتند و ۴۵ درصد اعلام کردند قصد دارند ذخایر طلای نهاد متبوع خود را در سال جاری افزایش دهند. این حجم از تقاضا، یک کف قیمتی بنیادی قدرتمند برای طلا ایجاد میکند، اگرچه از آن برای پیشبینی نوسانات روزانه استفاده نمیشود.
چگونه رابطه طلا و دلار را تحلیل کنیم؟
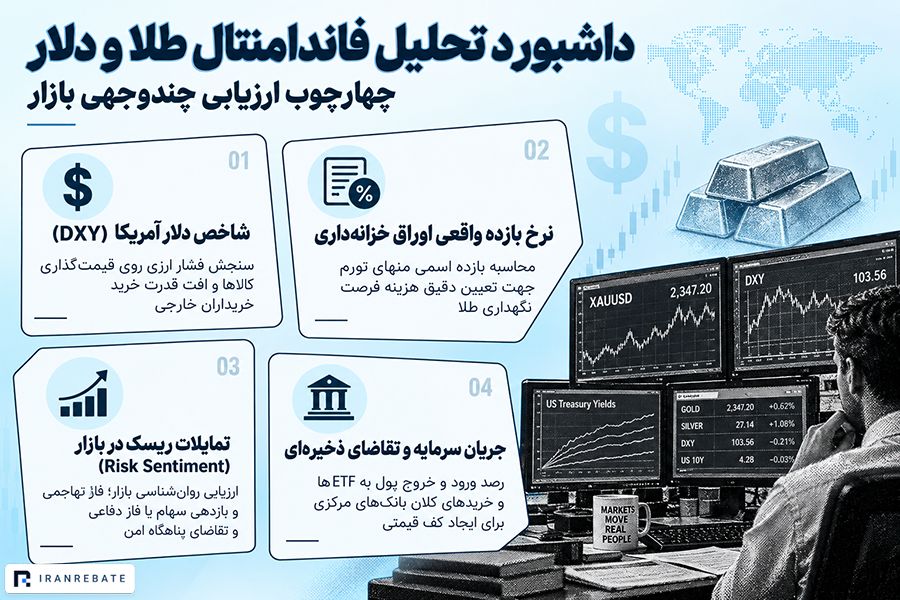
برای تحلیل فاندامنتال طلا، به جای نگاه کردن به یک متغیر، یک داشبورد اطلاعاتی ذهنی بسازید:
- ابتدا شاخص دلار (DXY) را بسنجید تا فشار ارزی روی کالاها را متوجه شوید.
- سپس نرخ بازده واقعی اوراق خزانهداری آمریکا را بررسی کنید تا هزینه فرصت طلا مشخص شود.
- در قدم بعدی، تمایلات ریسک در بازار را ارزیابی کنید تا ببینید آیا بازار در فاز تهاجمی است یا دفاعی.
- و در نهایت، جریان ورود و خروج سرمایه به ETF های طلا و گزارشهای خرید بانکهای مرکزی را دنبال کنید تا قدرت تقاضای کلان دستتان بیاید.
تمرین تحلیلی
در آگوست ۲۰۲۰ (دوران اوج همهگیری کرونا)، فدرال رزرو برای حمایت از اقتصاد، نرخ بهره را نزدیک به صفر نگه داشت و همزمان تورم به دلیل تزریق پول شروع به رشد کرد. در نتیجه، نرخ بازده واقعی اوراق خزانهداری آمریکا بهشدت منفی شد. طلا در آن ماه به رکورد تاریخی ۲۰۷۵ دلار رسید.
سؤال تمرین: با توجه به مفهوم «هزینه فرصت» که در این درس یاد گرفتید، تحلیل خود را از رفتار سرمایهگذاران نهادی در آگوست ۲۰۲۰ بنویسید. چرا وقتی نرخ واقعی منفی میشود، خرید طلا منطقیترین کار برای بانکها و موسسات است؟
تحلیل خود را بر اساس منطق این درس، در بخش کامنتها بنویسید تا با هم بررسی کنیم.
آنچه در این درس آموختیم
در این درس از مدلهای ساده و قدیمی عبور کردیم و یاد گرفتیم که:
- کاهش ارزش دلار و افزایش طلا یک قاعده ساختاری است اما استثنائات مهمی (مانند دورههای وحشت مطلق در بازار) دارد.
- نرخ بازده واقعی اوراق قرضه، قطبنمای اصلی برای سنجش هزینه فرصت نگهداری طلا است.
- تورم بالا، در صورتی که منجر به افزایش شدید نرخ بهره توسط بانک مرکزی شود، میتواند به ضرر قیمت طلا تمام شود.
- بانکهای مرکزی با تقاضای ذخیرهای خود، کف حمایتی بلندیمدتی برای طلا ایجاد میکنند.
در دروس بعدی از بخش تحلیل بین بازاری و عوامل ژئوپلیتیک به ترتیب نفت و تاثیر آن بر CAD، اقتصاد چین و تاثیر آن بر بازار فارکس و در نهایت رابطه کریپتو و دلار را بررسی خواهیم کرد.


 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
