خلاصه این درس در یک دقیقه
در فارکس، ارزش یک ارز بهتنهایی معنا ندارد و باید همیشه آن را در برابر اقتصاد کشور مقابل سنجید. مهمترین ابزار این تحلیل، بررسی واگرایی سیاست پولی، اختلاف نرخ بهره و اسپرد بازده اوراق دوساله است. نرخ بهره واقعی نیز نشان میدهد بازده سرمایه پس از درنظرگرفتن تورم چقدر جذاب است.
اختلاف نرخها میتواند جریان سرمایه و Carry Trade را ایجاد کند، اما در شرایط ریسک گریزی احتمال فشردگی شدید وجود دارد.
برای بررسی چشمانداز آینده، قاعده تیلور و برای ارزشگذاری بلندمدت، PPP کاربرد دارند. در نهایت، معاملهگر با مقایسه مسیر بانکهای مرکزی، اسپردها، نرخ واقعی، جریان سرمایه و ارزشگذاری میتواند جهت احتمالی یک جفتارز را بهتر ارزیابی کند.
چرا ارزش ارز یک قیمت نسبی است؟
نرخ ارز در واقع نسبت ارزش یک اقتصاد به اقتصاد دیگر است. معاملهگران تازهکار معمولاً دچار یک خطای دید تحلیلی میشوند؛ به این شکل که با انتشار یک داده اقتصادی مثبت در بریتانیا، بلافاصله اقدام به خرید پوند میکنند.
آنها فراموش میکنند که اگر در همان روز، دادههای اقتصاد ایالات متحده بسیار قدرتمندتر از بریتانیا منتشر شده باشد، پوند در برابر دلار تضعیف خواهد شد. بنابراین، در بازار ارز بررسی یکطرفه کاربردی ندارد و تحلیل باید همواره بهصورت نسبی انجام شود.
این نگاه نسبی ما را به مفهوم واگرایی سیاست پولی میرساند. تعریف این مفهوم در واقع شرایطی است که در آن، بانک مرکزی یک کشور در حال اجرای سیاست انقباضی (مانند افزایش نرخ بهره) است، در حالی که بانک مرکزی کشور مقابل، رویکردی تسهیلی (مانند کاهش نرخ بهره) را در پیش گرفته است.
ایجاد این شکاف باعث میشود سرمایههای کلان نهادهای مالی، از کشوری با بازدهی پایین خارج شده و به سمت کشوری با بازدهی بالاتر سرازیر شوند. همین انتقال مستمر سرمایه است که روندهای قوی و چندماهه را در بازار فارکس خلق میکند.
چگونه اختلاف نرخ بهره و بازده اوراق را مقایسه کنیم؟
برای اجرای تحلیل نسبی، باید بتوانیم تفاوت بازدهی میان دو کشور را اندازهگیری کنیم. معاملهگران برای این کار از معیاری به نام اسپرد یا اختلاف بازدهی استفاده میکنند.
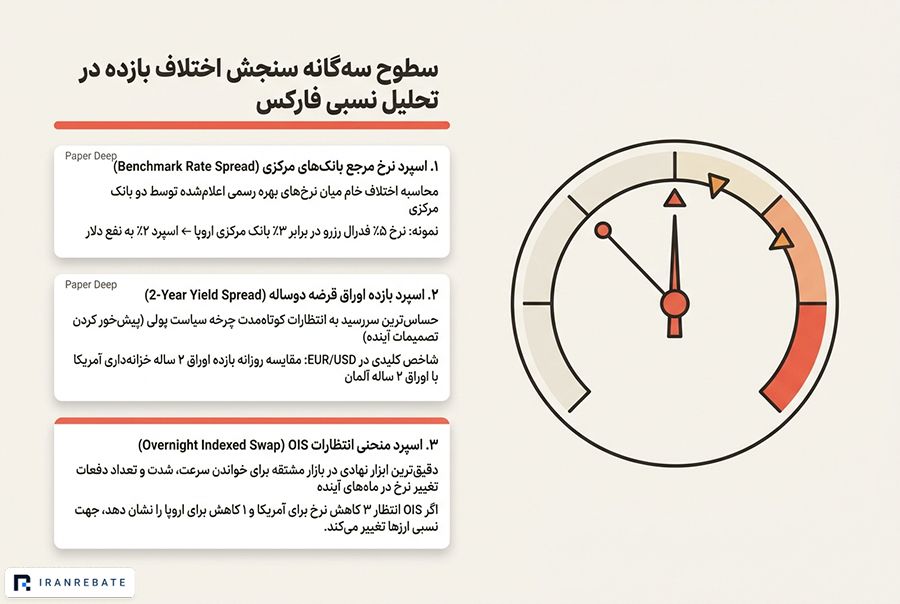
ابتداییترین سطح مقایسه، بررسی اسپرد نرخ مرجع است. این مفهوم بهسادگی تفاوت میان نرخهای بهره رسمی است که توسط دو بانک مرکزی تعیین میشود.
برای مثال
اگر نرخ بهره فدرال رزرو ۵ درصد و نرخ بهره بانک مرکزی اروپا ۳ درصد باشد، یک اسپرد ۲ درصدی به نفع دلار آمریکا وجود دارد. هرچه این اختلاف به نفع یک ارز بیشتر شود، سرمایهگذاران تمایل بیشتری به خرید آن ارز نشان میدهند.

با این وجود، بازارهای مالی معمولاً منتظر اعلام رسمی بانک مرکزی نمیمانند و انتظارات خود را از پیش در بازار اوراق قرضه قیمتگذاری میکنند. از این رو، معیار حساستر و کاربردیتری به نام اسپرد بازده اوراق دوساله وجود دارد.
این معیار تفاوت بازدهی اوراق قرضه دولتی با سررسید دوساله میان دو کشور را نشان میدهد. اوراق دوساله بیشترین حساسیت را به انتظارات کوتاهمدت سیاست پولی دارند.
به عنوان نمونه
برای تحلیل جفتارز EUR/USD، یکی از مهمترین شاخصها، پیگیری اختلاف بازدهی اوراق دوساله خزانهداری آمریکا نسبت به اوراق دوساله دولت آلمان (بهنمایندگی از منطقه یورو) است.
همچنین، تحلیلگران نهادی برای مقایسه مسیر آینده از اسپرد منحنی OIS استفاده میکنند. منحنی OIS به زبان ساده ابزاری در بازار مشتقات است که انتظارات بازار از مسیر تغییرات نرخ بهره در ماههای آینده را نشان میدهد.
اگر منحنی OIS نشان دهد که بازار انتظار سه مرحله کاهش نرخ از سوی آمریکا و تنها یک مرحله کاهش از سوی اروپا در سال آینده دارد، سرعت و شدت این تغییرات انتظاری، وزن بیشتری نسبت به نرخهای بهره فعلی پیدا میکند.
چرا نرخ بهره اسمی کافی نیست؟
ممکن است این سوال به وجود بیاید که آیا همیشه ارزی با نرخ بهره بالاتر، سرمایه بیشتری جذب میکند؟ پاسخ به این سوال نیازمند درک تفاوت میان نرخ بهره اسمی و نرخ بهره واقعی است.
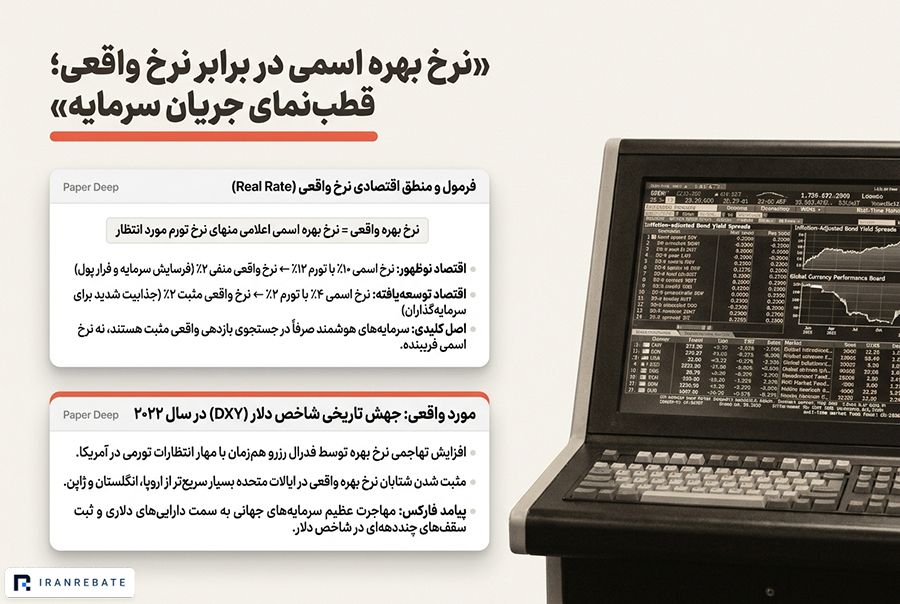
نرخ اسمی، همان عدد خامی است که بانک مرکزی اعلام میکند. اما تورم میتواند قدرت خرید سرمایه را از بین ببرد. به همین دلیل، سرمایهگذاران از نرخ واقعی استفاده میکنند. تعریف نرخ واقعی، نرخ بهره اسمی منهای نرخ تورم مورد انتظار است.
به طور مثال
اگر یک کشور در بازارهای نوظهور نرخ بهره ۱۰ درصدی داشته باشد اما تورم در آنجا ۱۲ درصد باشد، نرخ واقعی منفی ۲ درصد است. این یعنی سرمایهگذار با خرید اوراق این کشور در حال از دست دادن ارزش پول خود است. در مقابل، کشوری با نرخ بهره ۴ درصد و تورم ۲ درصد، نرخ واقعی مثبت ۲ درصد را ارائه میدهد که بسیار جذابتر است.
یک نمونه واقعی در 2022
زمانی که فدرال رزرو آمریکا با سرعت بیسابقهای شروع به افزایش نرخ بهره کرد، توانست انتظارات تورمی را کنترل کند. در نتیجه، نرخ واقعی در ایالات متحده سریعتر از سایر اقتصادهای توسعهیافته مثبت شد. این برتری در نرخ واقعی، یکی از عوامل کلیدی بود که باعث شد سیل عظیمی از سرمایه به سمت دلار حرکت کرده و شاخص دلار (DXY) در آن سال به بالاترین سقفهای چنددههای خود برسد.
Carry Trade و برابری نرخ بهره چگونه بر جریان سرمایه اثر میگذارند؟
برای درک رفتار معاملهگران در مواجهه با اختلاف نرخ بهره، باید دو مفهوم کلیدی را در بازارهای مالی بشناسیم.
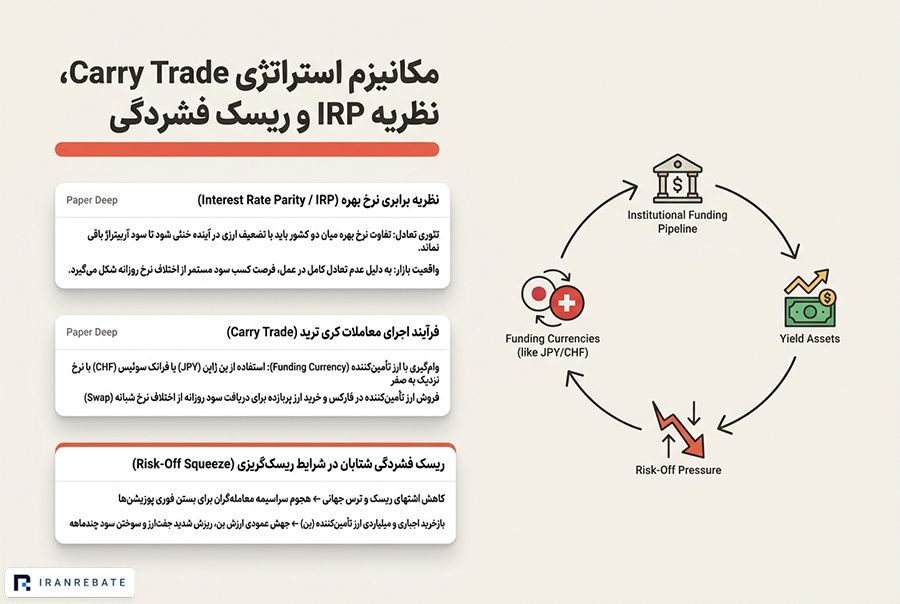
مورد اول، نظریه برابری نرخ بهره (Interest Rate Parity یا IRP) است. تعریف رسمی این نظریه میگوید که تفاوت نرخ بهره میان دو کشور، باید با تفاوت انتظاری در نرخ ارز آنها در آینده جبران شود؛ بهگونهای که هیچ فرصت آربیتراژ (سود بدون ریسک) برای سرمایهگذاران باقی نماند.
بر اساس این نظریه، بازار انتظار دارد کشوری که نرخ بهره بالاتری دارد، ارز آن در آینده در برابر کشور مقابل تضعیف شود تا تعادل اقتصادی حفظ گردد.
اما در عمل، بازارها همواره در حالت تعادل کامل نیستند و این امر منجر به شکلگیری استراتژی پرطرفداری به نام کری ترید میشود. در این استراتژی، معاملهگر ارزی را که نرخ بهره بسیار پایینی دارد (ارز تامینکننده) وام میگیرد، آن را میفروشد و با پول حاصل از آن، ارزی با نرخ بهره بالاتر را خریداری میکند تا از اختلاف نرخ بهره روزانه سود ببرد.
بهطور سنتی، ین ژاپن (JPY) و فرانک سوئیس (CHF) به دلیل سیاستهای نرخ بهره نزدیک به صفر یا منفی، مهمترین ارزهای تامینکننده بودهاند.
ریسک فشردگی در معاملات کری ترید
یک اشتباه رایج در میان معاملهگران این است که گمان میکنند کری ترید یک سود تضمینشده است. اما باید توجه داشت که سود ناشی از اختلاف نرخ بهره بهراحتی با یک نوسان منفی در نرخ برابری ارزها پاک میشود.
زمانی که ریسکپذیری در بازارهای جهانی کاهش مییابد (شرایط Risk-off)، معاملهگران وحشتزده برای بستن پوزیشنهای خود هجوم میآورند. آنها مجبورند ارزی که وام گرفتهاند (مثلاً ین) را بهسرعت بازخرید کنند. این تقاضای ناگهانی باعث فشردگی شدید و پرش صعودی ارزش ارز تامینکننده میشود و ضررهای سنگینی به معاملهگران این استراتژی وارد میکند.
قاعده تیلور و PPP چگونه ارزش منصفانه را مشخص میکنند؟
اقتصاددانان علاوه بر پیگیری جریانهای لحظهای سرمایه، از مدلهای نظری برای یافتن «ارزش منصفانه» نرخ بهره و ارزها استفاده میکنند.
یکی از این مدلها قاعده تیلور است. تعریف قاعده تیلور، یک چارچوب و فرمول اقتصادی است که با ترکیب سطح تورم فعلی و شکاف تولید (فاصله رشد واقعی اقتصاد با ظرفیت بالقوه آن)، مشخص میکند که بانک مرکزی بهصورت تئوریک باید چه نرخ بهرهای را تعیین کند.
تحلیلگران فاندامنتال تخمین تیلور را برای دو اقتصاد محاسبه و مقایسه میکنند تا دریابند کدام بانک مرکزی در سیاستهای خود از تورم عقبتر است و در آینده مجبور خواهد شد واکنش تهاجمیتری نشان دهد.
برای ارزیابی بلندمدتتر، از معیار برابری قدرت خرید (Purchasing Power Parity یا PPP) استفاده میشود. تعریف برابری قدرت خرید نظریهای است که بیان میکند در بلندمدت، نرخ ارز باید بهگونهای تنظیم شود که قیمت یک سبد کالای یکسان در دو کشور برابر باشد.
برای مثال
اگر بر اساس شاخص PPP، ارزش یک یورو معادل ۱.۲۵ دلار باشد اما در بازار روی ۱.۱۰ معامله شود، گفته میشود که یورو نسبت به دلار کمارزشگذاری شده است. باید دقت کرد که PPP در کوتاهمدت هیچ کاربردی برای معامله روزانه ندارد و انحراف از آن صرفاً برای تحلیل ترندهای چندساله استفاده میشود.
چگونه تحلیل نسبی یک جفتارز را مرحلهبهمرحله انجام دهیم؟
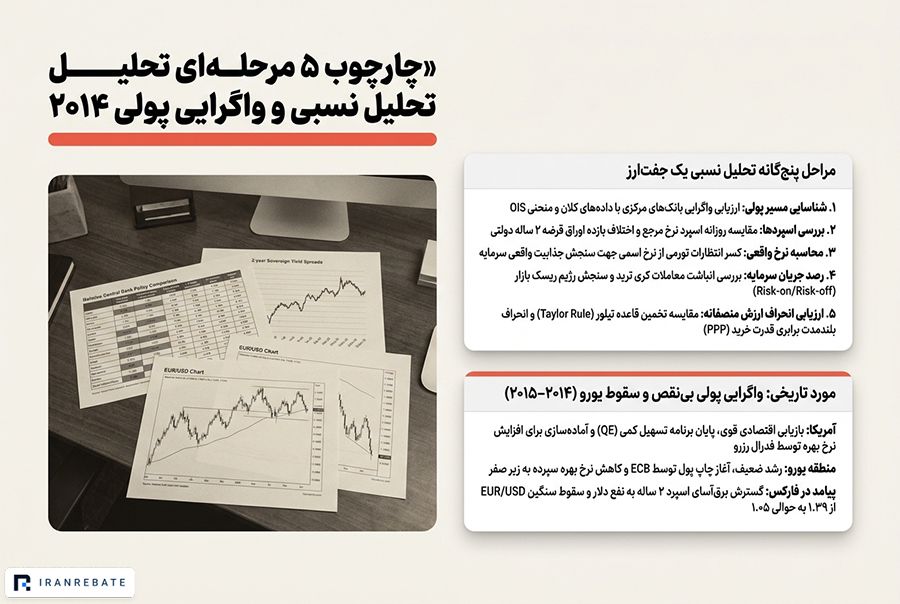
اکنون که ابزارها را میشناسیم، میتوانیم یک چارچوب عملی و گامبهگام برای تحلیل نسبی یک جفتارز بسازیم:
- شناسایی مسیر پولی: با استفاده از دادههای اقتصاد کلان و منحنی OIS، مسیر احتمالی هر دو بانک مرکزی را بررسی کنید.
- بررسی اسپردها: اختلاف نرخ مرجع و اسپرد اوراق قرضه دوساله دو کشور را مقایسه کنید.
- محاسبه نرخ واقعی: با کسر تورم از نرخ اسمی، جذابیت واقعی بازدهی در هر دو کشور را ارزیابی کنید.
- رصد جریان سرمایه: موقعیتهای کری ترید و شرایط ریسکپذیری بازار را بسنجید.
- ارزیابی بلندمدت: در صورت نیاز، انحراف نرخ فعلی را از مدل PPP برای چشمانداز کلان بررسی نمایید.
مثال واقعی: واگرایی پولی و سقوط یورو (۲۰۱۴)
برای درک بهتر این چرخه، رفتار جفتارز EUR/USD را در بازه سالهای ۲۰۱۴ تا اواسط ۲۰۱۵ بررسی میکنیم. در آن مقطع، اقتصاد آمریکا در حال بازیابی قدرتمند از بحران بود و فدرال رزرو اعلام کرد که قصد دارد برنامههای تسهیل کمی (QE) را متوقف کرده و به سمت افزایش نرخ بهره حرکت کند.
در نقطه مقابل، منطقه یورو درگیر رشد ضعیف بود و بانک مرکزی اروپا (ECB) تصمیم گرفت برای تحریک اقتصاد، نرخهای بهره را به زیر صفر کاهش داده و چاپ پول را آغاز کند.
این رویداد، نمونهای بینقص از یک واگرایی سیاست پولی بود. معاملهگران مشاهده کردند که اسپرد اوراق دوساله آمریکا و آلمان با سرعت شدیدی به نفع دلار در حال گسترش است. نرخ بهره واقعی در اروپا منفیتر میشد، در حالی که در آمریکا رو به افزایش بود.
در نتیجه این مقایسه نسبی، سرمایهها اروپا را ترک کرده و راهی آمریکا شدند. این روند باعث شد نرخ برابری یورو به دلار در مدت نسبتاً کوتاهی از محدوده ۱.۳۹ به حوالی ۱.۰۵ سقوط کند. این رویداد بهخوبی قدرت ترکیب تحلیل نسبی و واگرایی سیاستها را در شکلدهی روندهای پایدار نشان میدهد.
تمرین تحلیلی: سقوط USD/JPY با تصمیم بانک مرکزی ژاپن
در دسامبر سال ۲۰۲۲، بانک مرکزی ژاپن (BOJ) در یک اقدام کاملاً غیرمنتظره، سقف مجاز بازدهی اوراق قرضه دهساله خود را گسترش داد؛ اقدامی که بازار آن را معادل یک انقباض پولی و افزایش غیررسمی نرخ بهره تفسیر کرد.
تا پیش از این رویداد، به دلیل نرخ بهره منفی ژاپن در مقابل نرخهای بالای آمریکا، حجم عظیمی از پوزیشنهای کری ترید روی جفتارز USD/JPY باز بود و بازار بهشدت روی ریزش ین شرطبندی کرده بود. پس از انتشار این خبر، جفتارز USD/JPY در عرض چند ساعت سقوط آزاد شدیدی را تجربه کرد.
سوال: با توجه به مفاهیمی که در بخش کری ترید و ریسک فشردگی یاد گرفتید، تحلیل کنید که چرا بازار به این اقدام غیرمنتظره چنین واکنش خشنی نشان داد؟ چه تغییری در ذهنیت معاملهگران رخ داد که باعث هجوم آنها برای خرید ین شد؟
تحلیل و پاسخ خود را در بخش کامنتها برای ما بنویسید.
آنچه در این درس خواندیم
- در بازار فارکس، ارز یک قیمت نسبی است؛ بنابراین بررسی وضعیت یک کشور بدون مقایسه آن با کشور مقابل، تحلیلی ناقص است.
- واگرایی سیاست پولی، یعنی حرکت دو بانک مرکزی در مسیرهای متضاد (انقباضی در برابر تسهیلی)، عامل ایجاد قدرتمندترین ترندها در بازار ارز است.
- برای سنجش این واگرایی، تحلیلگران از اسپرد بازده اوراق دوساله و اختلاف نرخ مرجع استفاده میکنند.
- سرمایههای هوشمند به دنبال نرخ بهره واقعی (نرخ اسمی منهای تورم) هستند تا از افت قدرت خرید جلوگیری کنند.
- استراتژی Carry Trade بر پایه اختلاف نرخها بنا شده است، اما در زمان بروز اخبار غیرمنتظره یا ترس در بازار، بهشدت شکننده بوده و مستعد فشردگی است.
- چارچوبهای نظری مانند قاعده تیلور و PPP به ما در سنجش ارزش منصفانه و انحرافات بلندمدت کمک میکنند.
تا این مرحله متوجه شدیم که مقایسه سیاستهای پولی و جریان بازدهی چگونه مسیر بلندمدت یک جفتارز را مشخص میکند. اما آیا بازار همیشه طبق تحلیلهای منطقی ما حرکت میکند؟
گاهی اوقات یک داده اقتصادی کاملاً متفاوت با انتظارات منتشر میشود، یا تصمیمی گرفته میشود که فرضیات ما را از اساس تغییر میدهد. یک معاملهگر حرفهای پیش از ورود به بازار باید بداند فرضیه او در چه شرایطی باطل میشود. برای یادگیری نحوه ساختاردهی به احتمالات بازار و مدیریت اتفاقات غیرمنتظره، وارد درس بعدی میشویم.


 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
