خلاصه این درس در یک دقیقه
نرخ بهره، بازار اوراق قرضه و فارکس از طریق جریان سرمایه به یکدیگر متصل هستند. نرخ سیاستی بانک مرکزی شرایط فعلی اقتصاد را نشان میدهد، اما بازده اوراق قرضه انتظارات بازار درباره آینده نرخ بهره، تورم و رشد اقتصادی را قیمتگذاری میکند. قیمت اوراق و بازده آن رابطه معکوس دارند و معاملهگران فارکس بیشتر به اختلاف بازده اوراق بین کشورها توجه میکنند. مفاهیمی مانند منحنی بازده، وارونگی اوراق، صرف زمانی (Term Premium)، بازده واقعی و مسیر مورد انتظار نرخ بهره، عوامل مهمی برای تحلیل حرکت ارزها هستند؛ زیرا تغییر اختلاف بازده میتواند جریان سرمایه را به سمت ارزهای با بازده بالاتر هدایت کند.
اوراق قرضه چیست و بازده چگونه محاسبه میشود؟
برای درک بازار فارکس، ابتدا باید الفبای بازار بدهی را بشناسیم. به بیان رسمی، اوراق قرضه یا Bonds یک ابزار مالی با درآمد ثابت است که نشاندهنده وامِ یک سرمایهگذار به یک وامگیرنده (معمولاً دولت یا شرکت) است. وقتی اوراق دولتی میخرید، دولت متعهد میشود در تاریخ مشخصی به نام سررسید اصل پول را برگرداند و در طول این مدت، سود ثابت و مشخصی به نام کوپن به شما پرداخت کند.
پس از انتشار اولیه، این اوراق در بازار ثانویه خرید و فروش میشوند. در اینجا دو مفهوم کلیدی شکل میگیرد: قیمت اوراق و بازده اوراق. بازده یا Yield به بیان رسمی، نرخ بازدهی موثری است که سرمایهگذار با خرید اوراق در قیمت روز و نگهداری آن تا زمان سررسید به دست میآورد.
مهمترین قانون بازار اوراق، رابطه معکوس قیمت و بازده است.
فرض کنید
اوراقی با قیمت ۱۰۰۰ دلار و کوپن ۵۰ دلار (۵ درصد) در دست دارید. اگر اقتصاد تغییر کند و نرخ سود در بازار به ۶ درصد برسد، اوراق ۵ درصدی شما دیگر خریدار ندارد. برای فروش آن، باید قیمت اوراق را مثلاً به ۹۸۰ دلار کاهش دهید.
خریدار جدید، همان ۵۰ دلار سود ثابت را میگیرد، اما چون پول کمتری (۹۸۰ دلار) پرداخته است، درصد سود واقعی او معادل ۶ درصدِ جدید بازار خواهد بود. در نتیجه، قیمت اوراق افت کرد تا بازده آن بالا برود.

تفاوت نرخ بهره بانک مرکزی با بازده اوراق قرضه
یکی از اشتباهات رایج معاملهگران مبتدی، یکسان دانستن نرخ بانک مرکزی با بازده اوراق است.
به بیان رسمی، نرخ بهره سیاستی (مانند Federal Funds Rate در آمریکا)، نوعی از نرخ بهره است که بانکهای تجاری برای وامهای یکشبه به یکدیگر میپردازند و کاملاً توسط بانک مرکزی تعیین و مدیریت میشود. اما بازده اوراق (مانند اوراق ۲ ساله یا ۱۰ ساله خزانهداری) توسط عرضه و تقاضای بازار آزاد تعیین میشود.
تفاوت اصلی در زمان است: نرخ بانک مرکزی نشاندهنده شرایط امروز اقتصاد است، در حالی که بازار اوراق همیشه آینده اقتصاد (رشد، تورم و ریسک) را پیشبینی و معامله میکند.
چرا بازده اوراق قبل از تصمیمات بانک مرکزی تغییر میکند؟
بازارهای مالی همیشه آینده را پیشخور میکنند. بازار اوراق منتظر برگزاری جلسه بانک مرکزی نمیماند. سرمایهگذاران با تحلیل دادههای کلان، مسیر مورد انتظار نرخ بهره را رسم میکنند.
به بیان رسمی تر، انتظارات بازار از سیاستهای پولی آینده، در ابزارهایی مانند سوآپ شاخص یکشبه (OIS) معامله میشود. این بازارها نشان میدهند که سرمایهگذاران انتظار دارند نرخ بهره در ماههای آینده دقیقاً چه عددی باشد.
یک نمونه واقعی
مثالی از این رفتار در اوایل سال ۲۰۲۲ رخ داد. ماهها قبل از اینکه فدرال رزرو آمریکا اولین افزایش نرخ بهره خود را در ماه مارس ۲۰۲۲ انجام دهد، با انتشار دادههای تورمی بالا، سرمایهگذاران شروع به فروش اوراق کردند. بازده اوراق ۲ ساله خزانهداری از اواخر سال ۲۰۲۱ شیب صعودی گرفت.
در واقع، بازار اوراق ماهها زودتر از جلسه رسمی، سیاست انقباضی را قیمتگذاری کرده بود. به همین دلیل، وقتی فدرال رزرو نهایتاً نرخ را بالا برد، بازار ارز شوک عجیبی را تجربه نکرد، زیرا این اتفاق از قبل در دل بازده اوراق هضم شده بود.
بررسی منحنی بازده اوراق و اشکال مختلف آن
دولتها اوراق را در سررسیدهای متفاوتی (از ۱ ماه تا ۳۰ سال) منتشر میکنند. اگر بازده این اوراق را بر اساس زمان سررسید روی یک نمودار رسم کنیم، منحنی بازده یا Yield Curve به دست میآید.
در شرایط عادی اقتصاد، بازده اوراق بلندمدت بیشتر از کوتاهمدت است (شیب مثبت)، زیرا سرمایهگذار برای خواباندن طولانیمدت پول خود، سود بیشتری طلب میکند.
اما این شکل همواره در حال تغییر است:
- تند شدن شیب (Steepening): زمانی که فاصله بازده بلندمدت و کوتاهمدت زیاد میشود. بازار انتظار رشد اقتصادی و تورم طبیعی در آینده را دارد.
- صاف شدن (Flattening): زمانی که این فاصله کم میشود، نشاندهنده انتظار بازار برای کند شدن چرخه رشد اقتصاد است.
- وارونگی منحنی (Inversion): به بیان رسمی، زمانی که بازده اوراق کوتاهمدت (مثل ۲ ساله) از بلندمدت (مثل ۱۰ ساله) بالاتر میرود. این یک سیگنال کلاسیک است که نشان میدهد بازار معتقد است نرخهای فعلی بیش از حد انقباضی است و بانک مرکزی در آینده نزدیک مجبور به کاهش نرخ برای جلوگیری از رکود خواهد شد (مانند وارونگی عمیق منحنی آمریکا در سال ۲۰۲۳).
دلیل نوسان اوراق بلندمدت؛ صرف زمانی یا ترم پرمیوم چیست؟
بسیاری تصور میکنند افزایش بازده اوراق ۱۰ ساله آمریکا مستقیماً به معنای لحن تهاجمی (Hawkish) فدرال رزرو و تقویت دلار است. این یک سادهانگاری است.
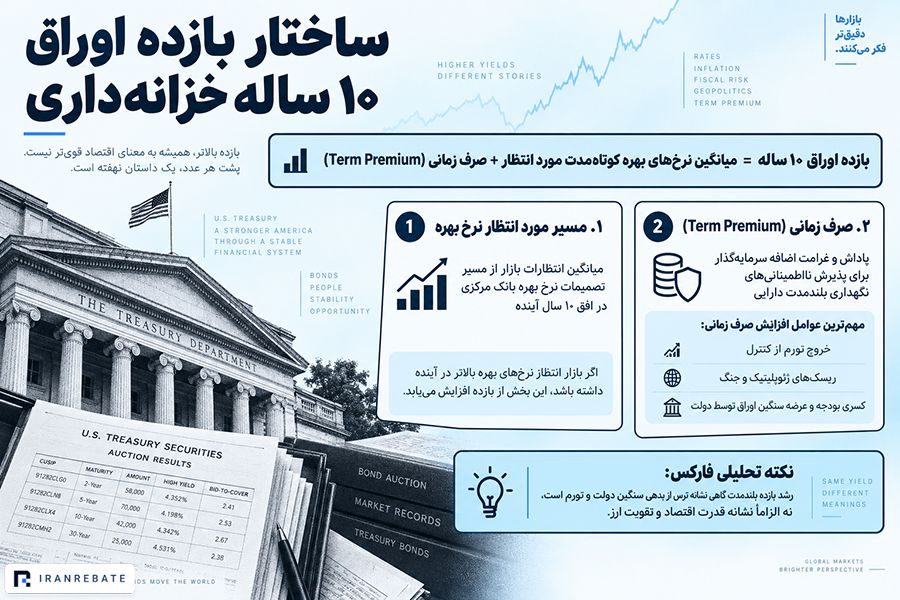
بازده اوراق بلندمدت (مانند ۱۰ ساله) ترکیبی از دو جزء است:
- میانگین نرخهای بهره کوتاهمدتِ مورد انتظار در یک دهه آینده.
- صرف زمانی (Term Premium).
به بیان رسمی، Term Premium پاداش یا غرامت اضافهای است که سرمایهگذار برای پذیرش ریسکهای نگهداری یک دارایی بلندمدت درخواست میکند. در طول ده سال آینده ممکن است تورم از کنترل خارج شود، جنگی رخ دهد، یا دولت برای جبران کسری بودجه، حجم عظیمی از اوراق جدید را عرضه کند. سرمایهگذار برای پوشش این ابهامات، بازده بیشتری طلب میکند.
تحقیقات فدرال رزرو نیویورک نشان میدهد که بخش بزرگی از تغییرات اوراق ۱۰ ساله خزانهداری آمریکا، صرفاً به دلیل نوسانات ترم پرمیوم است. بنابراین، رشد اوراق بلندمدت گاهی نشانه ترس بازار از بدهی دولت یا تورم است، نه الزاماً نشانه قدرت اقتصاد و رشد ارزش ارز.
بررسی تاثیر بازده اوراق بر نرخ ارز و جریان سرمایه
اکنون این متغیرها را وارد بازار فارکس میکنیم. در بازار ارز، ارزشگذاری مطلق معنا ندارد؛ شما همیشه یک ارز را در برابر ارز دیگر میسنجید (مثل EUR/USD). بنابراین برای تحلیل بنیادی، باید از رویکرد بازده نسبی یا Relative Yield استفاده کنید.
زنجیره اثرگذاری به این شکل است:
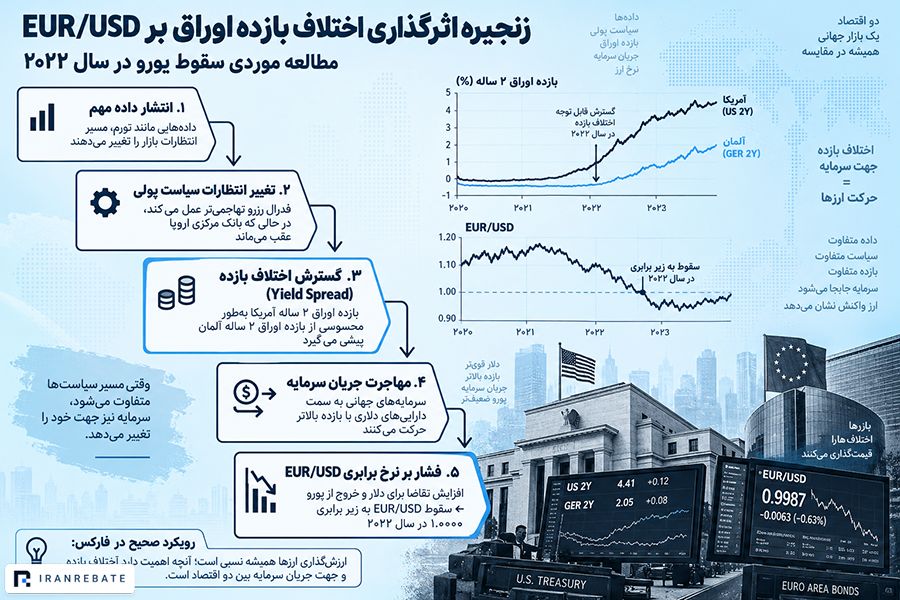
انتشار داده مهم (مثل تورم) ← تغییر انتظارات سیاست پولی ← تغییر اختلاف بازده (Spread) بین اوراق دو کشور ← حرکت جریان سرمایه به سمت بازده بالاتر ← تغییر نرخ برابری ارز.
مثال واقعی: اثر واگرایی اختلاف بازده بر EUR/USD
یک نمونه واقعی و قدرتمند از این مکانیزم در نیمه اول سال ۲۰۲۲ شکل گرفت. فدرال رزرو آمریکا با سرعت شروع به افزایش نرخ بهره کرد، در حالی که بانک مرکزی اروپا در ابتدا تعلل نشان میداد.
این تفاوت سیاست باعث شد بازده اوراق ۲ ساله آمریکا به شدت از بازده اوراق ۲ ساله آلمان پیشی بگیرد. گسترش این اختلاف بازده، سرمایههای جهانی را به سمت داراییهای دلاری کشاند و باعث شد ارزش یورو در برابر دلار به زیر سطح برابری (زیر ۱.۰۰۰۰) سقوط کند.
هشدار: استثنای جریان سرمایه در شرایط وحشت بازار
البته این رابطه قطعی و همیشگی نیست. بر اساس تحقیقات بانک تسویه حسابهای بینالمللی (BIS)، در زمان وحشت و ریسکگریزی شدید بازار (کاهش Risk Appetite)، سرمایهها به سمت ارزهای امن مانند فرانک سوئیس یا دلار میروند، حتی اگر اختلاف بازده به نفع آنها نباشد.
یک تریدر فارکس بهتر است کدام بخش بازار اوراق را دنبال کند؟
با توجه به گستردگی بازار بدهی، تحلیلگران فارکس تمرکز خود را روی چند شاخص کلیدی قرار میدهند:
- اوراق ۲ ساله (مثلاً US 2Y): بهترین دماسنج برای سنجش انتظارات بازار از سیاست پولی بانک مرکزی در ۱۲ تا ۲۴ ماه آینده است.
- اوراق ۱۰ ساله (مثلاً US 10Y): برای بررسی چشمانداز بلندمدت رشد، تورم و Term Premium استفاده میشود.
- اسپرد کشورها: مهمترین ابزار در فارکس. مقایسه بازده اوراق کوتاهمدت دو کشور، جهتگیری میانمدت جفتارز آنها را نشان میدهد.
- بازده واقعی: بازده اوراق پس از کسر تورم مورد انتظار است. این فاکتور ارتباط بسیار قدرتمندی با ارزش طلا دارد که در درس پنجم آن را بررسی خواهیم کرد.
تمرین تحلیلی
در فوریه ۲۰۲۴، دادههای تورم (CPI) آمریکا بالاتر از انتظار تحلیلگران منتشر شد. تا پیش از این گزارش، بازار انتظار داشت فدرال رزرو در ماه مارس شروع به کاهش نرخ بهره کند. بر اساس مفاهیم این درس، توضیح دهید که پس از انتشار این خبر:
۱. چه تغییری در مسیر مورد انتظار نرخ رخ داد؟
۲. بازده اوراق ۲ ساله آمریکا چه واکنشی نشان داد؟
۳. این اتفاق چه تاثیری بر اختلاف بازده میان آمریکا و ژاپن گذاشت و جریان سرمایه به کدام سمت حرکت کرد؟
پاسخ تحلیلی خود را حتماً در بخش کامنتهای همین درس بنویسید تا با هم بررسی کنیم.
آنچه در این درس خواندیم
در این درس با مکانیزم بازار اوراق و نحوه هدایت جریان سرمایه بر اساس نرخ بهره آشنا شدیم. اکنون میدانیم که سرمایههای هوشمند به دنبال بازده نسبی بالاتر حرکت میکنند. اما اوراق قرضه تنها مقصد پولهای بزرگ نیستند. سهام شرکتهای بزرگ در بازارهای بورس نیز بخش عظیمی از سرمایهها را به خود جذب میکنند.
اما ارتباط میان بورس یک کشور با ارزش پول ملی آن چگونه است؟ آیا رشد بازار سهام همیشه به معنای قوی شدن ارز است؟ این موضوع حساس را در درس بعدی موشکافی خواهیم کرد.




 هنوز کسی نظری نداده!
شما میتوانید اولین نفری باشید که نظری در این مقاله ثبت میکند.
اولین نفر باشید که نظر میدهید
